Многие покупатели начинают поиск жилья с просмотра объявлений. Правильный алгоритм требует обратного подхода – сначала проводится расчет финансовых возможностей. Знание суммы, которую одобрит банк, и размера ежемесячного платежа, защитит от срыва сделки и потери гарантийного залога.
Собственный капитал и жесткие рамки финансирования
Одобрение максимальной суммы машканты напрямую зависит от вашего первоначального взноса, а доля заемных средств (мимун) строго регламентирована.
- Покупка первой квартиры. Требуется минимум 25% собственного капитала от официальной стоимости недвижимости. Банк готов выдать до 75%.
- Улучшение жилищных условий. При покупке новой и продаже старой квартиры (статус мешапрей диюр) порог личных средств составляет 30%.
- Инвестиционная недвижимость. Приобретение второй и последующих квартир финансируется банком максимум на 50%.
Важный нюанс: банк всегда опирается на оценку независимого оценщика (шамая). Если договорная цена объекта завышена, образовавшуюся разницу покупателю придется покрывать из своего кармана сверх обязательного первого взноса.
Связаться с намиСкрытые расходы: сколько денег нужно сверх цены квартиры
Цена в договоре – это не финальные траты. К стоимости объекта нужно прибавить сопутствующие расходы, которые не покрываются кредитом и оплачиваются из личных сбережений. Обычно они добавляют к бюджету 7–10%.
| Статья расходов | Ориентировочная стоимость | Практические особенности |
| Налог на покупку (мас рехиша) | До 10% | Зависит от суммы сделки. На первую недорогую квартиру действует освобождение. |
| Услуги адвоката | 0.5% – 1.5% | Обязательное юридическое сопровождение для проверки объекта и регистрации в Табу. |
| Услуги риэлтора (тивух) | 1% – 2% | Оплачивается, если подходящий объект был найден через агентство недвижимости. |
| Оценщик и сборы | 5000–12000 шекелей | Банковские комиссии за открытие дела (птихат тик) и оплата работы оценщика. |
Как определить безопасный ежемесячный платеж
Размер доступной машканты ограничивается коэффициентом PTI (Payment to Income) – соотношением будущего ежемесячного платежа к чистым доходам семьи (зарплата нетто).
Согласно нормативам, платеж не может превышать 40% от чистого дохода. Однако банки, стараясь снизить риски, одобряют кредиты с нагрузкой не более 33–35%. Чтобы выплата долга не привела к резкому падению качества жизни, эксперты рекомендуют ориентироваться на показатель в 25–30%. При этом из чистых доходов вычитаются платежи по другим кредитам сроком более полутора лет.
Соотнести стартовый капитал, сопутствующие расходы и кредитную нагрузку сложно без профильного опыта. Своевременные консультации по ипотеке выстраивают “математическую модель” до визита в банк. Экспертный расчет предотвращает ситуации, когда внезапная нехватка средств ставит под угрозу силу всего договора.
FAQ: Ответы на частые вопросы
Можно ли взять потребительскую ссуду на покрытие первоначального взноса?
Использовать заемные средства для стартового капитала запрещено. Оформление кредитов (альваот) для создания первого взноса резко снижает шансы на машканту, так как банк видит критический рост текущей долговой нагрузки заемщика.
Учитываются ли пособия при расчете семейного дохода?
Да, банки стабильно принимают в расчет долгосрочные пособия (например, по инвалидности). Детские пособия также могут учитываться, но их влияние на оценку платежеспособности зависит от политики конкретного банка.
Дает ли ишур икрони гарантию выдачи денег?
Ишур икрони – это принципиальное согласие банка выдать кредит. Документ фиксирует ставки на 24 дня, но не отменяет необходимости оценки недвижимости и проверки оригиналов справок.
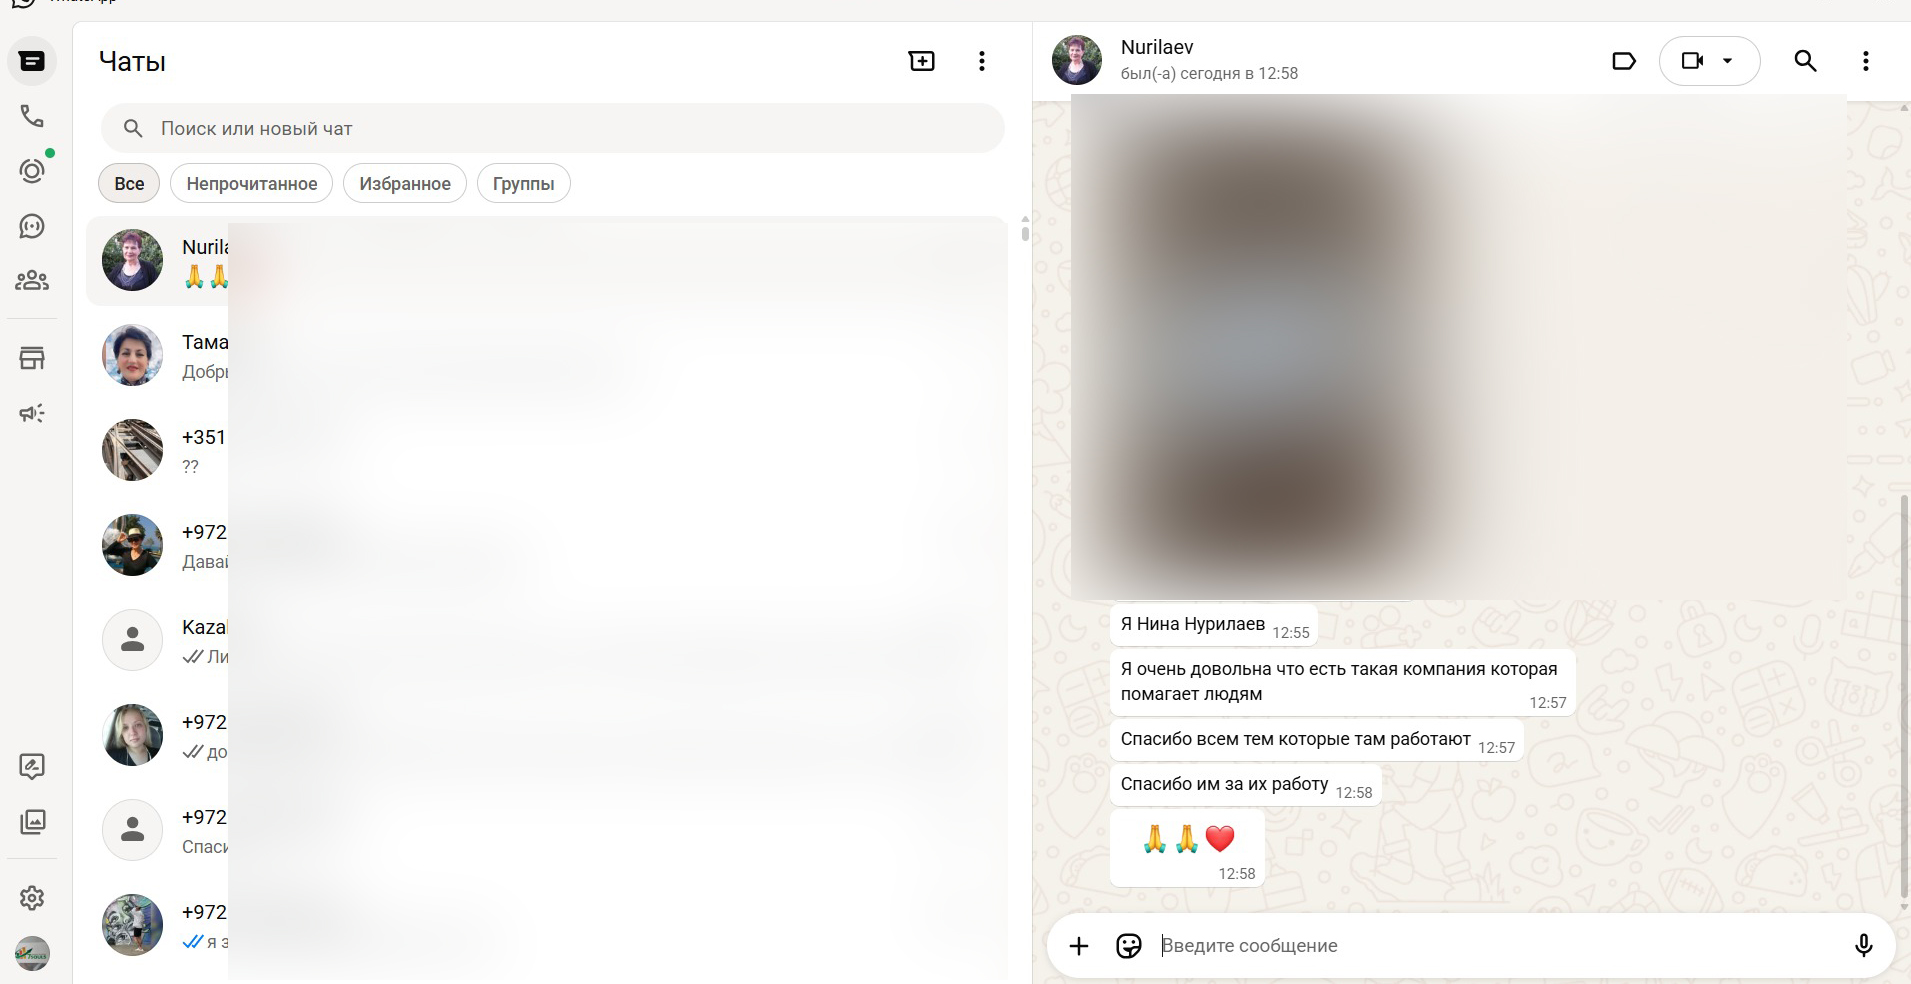
14/09/2026 Нина НурилаевЯ Нина Нурилаев. Я очень довольна, что есть такая компания, которая помогает людям. Спасибо всем тем, которые там работают. Спасибо им за их работу.

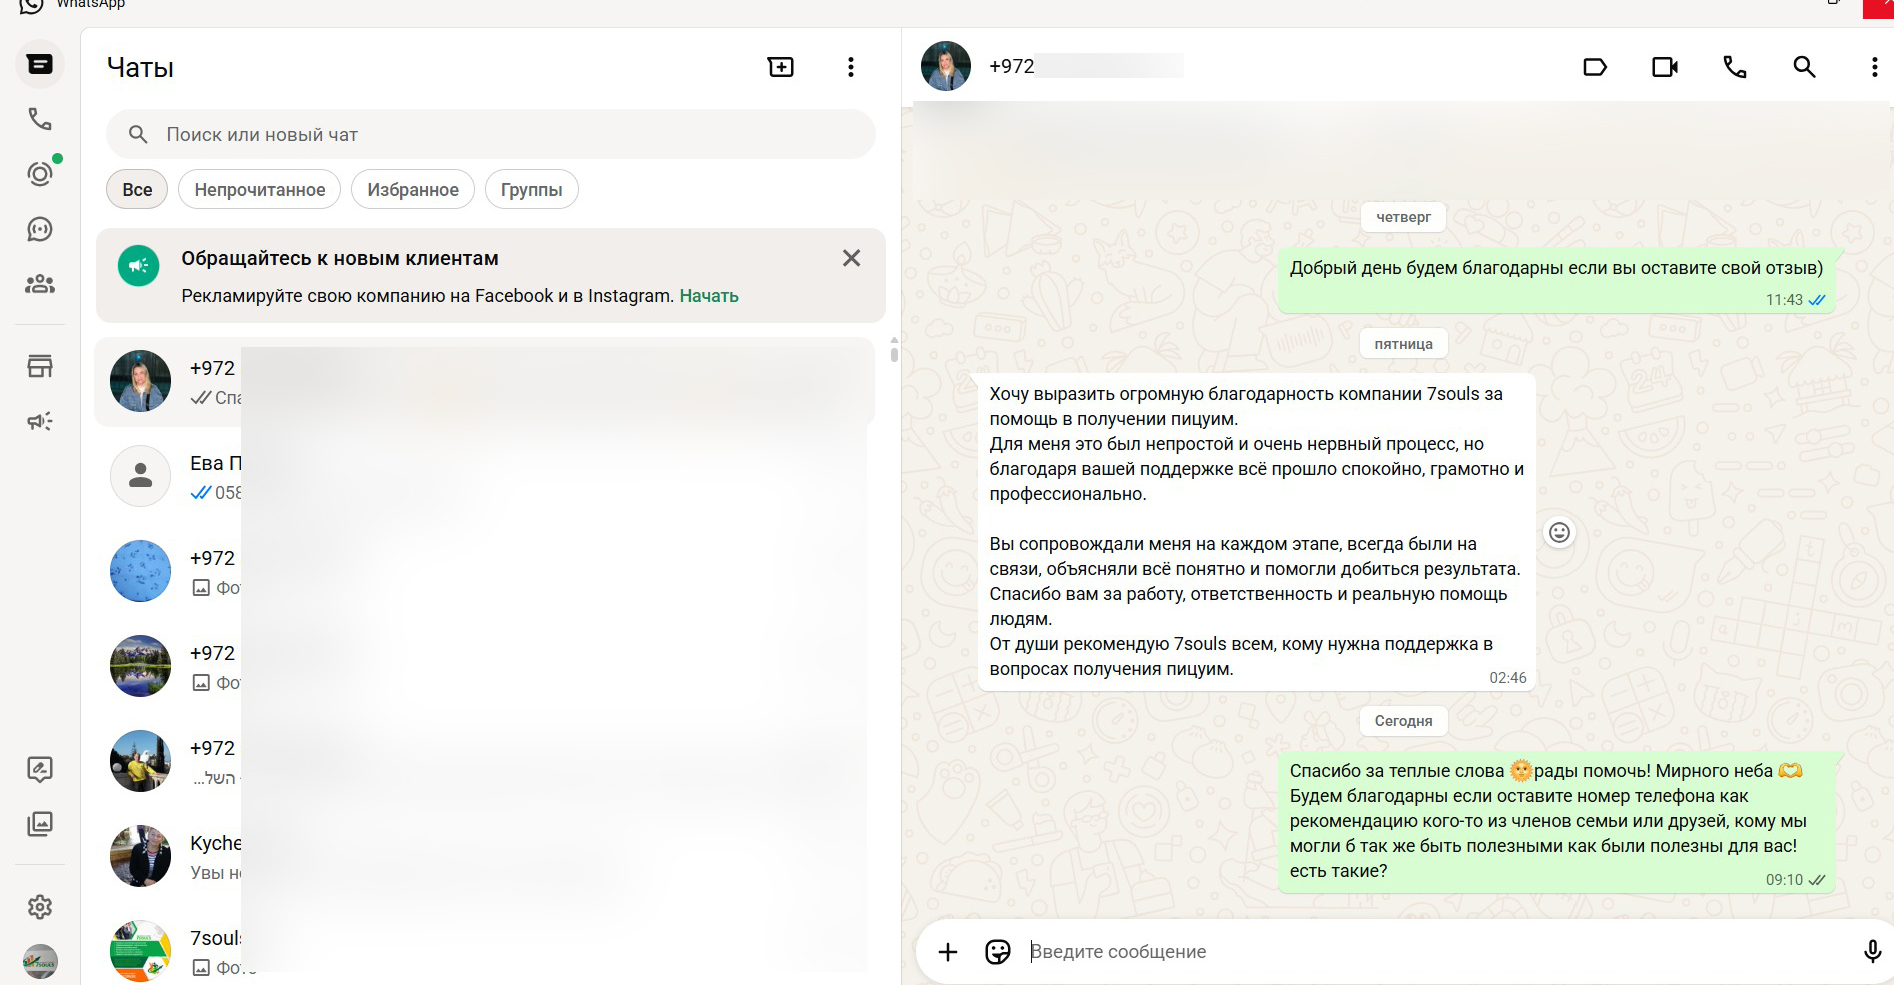
06/09/2026 Юлия МишинХочу выразить огромную благодарность компании 7souls за помощь в получении пицуим. Для меня это был непростой и очень нервный процесс, но благодаря вашей поддержке всё прошло спокойно, грамотно и профессионально. Вы сопровождали меня на каждом этапе, всегда были на связи, объясняли всё понятно и помогли добиться результата. Спасибо вам за работу, ответственность и реальную помощь людям. От души рекомендую 7souls всем, кому нужна поддержка в вопросах получения пицуим.
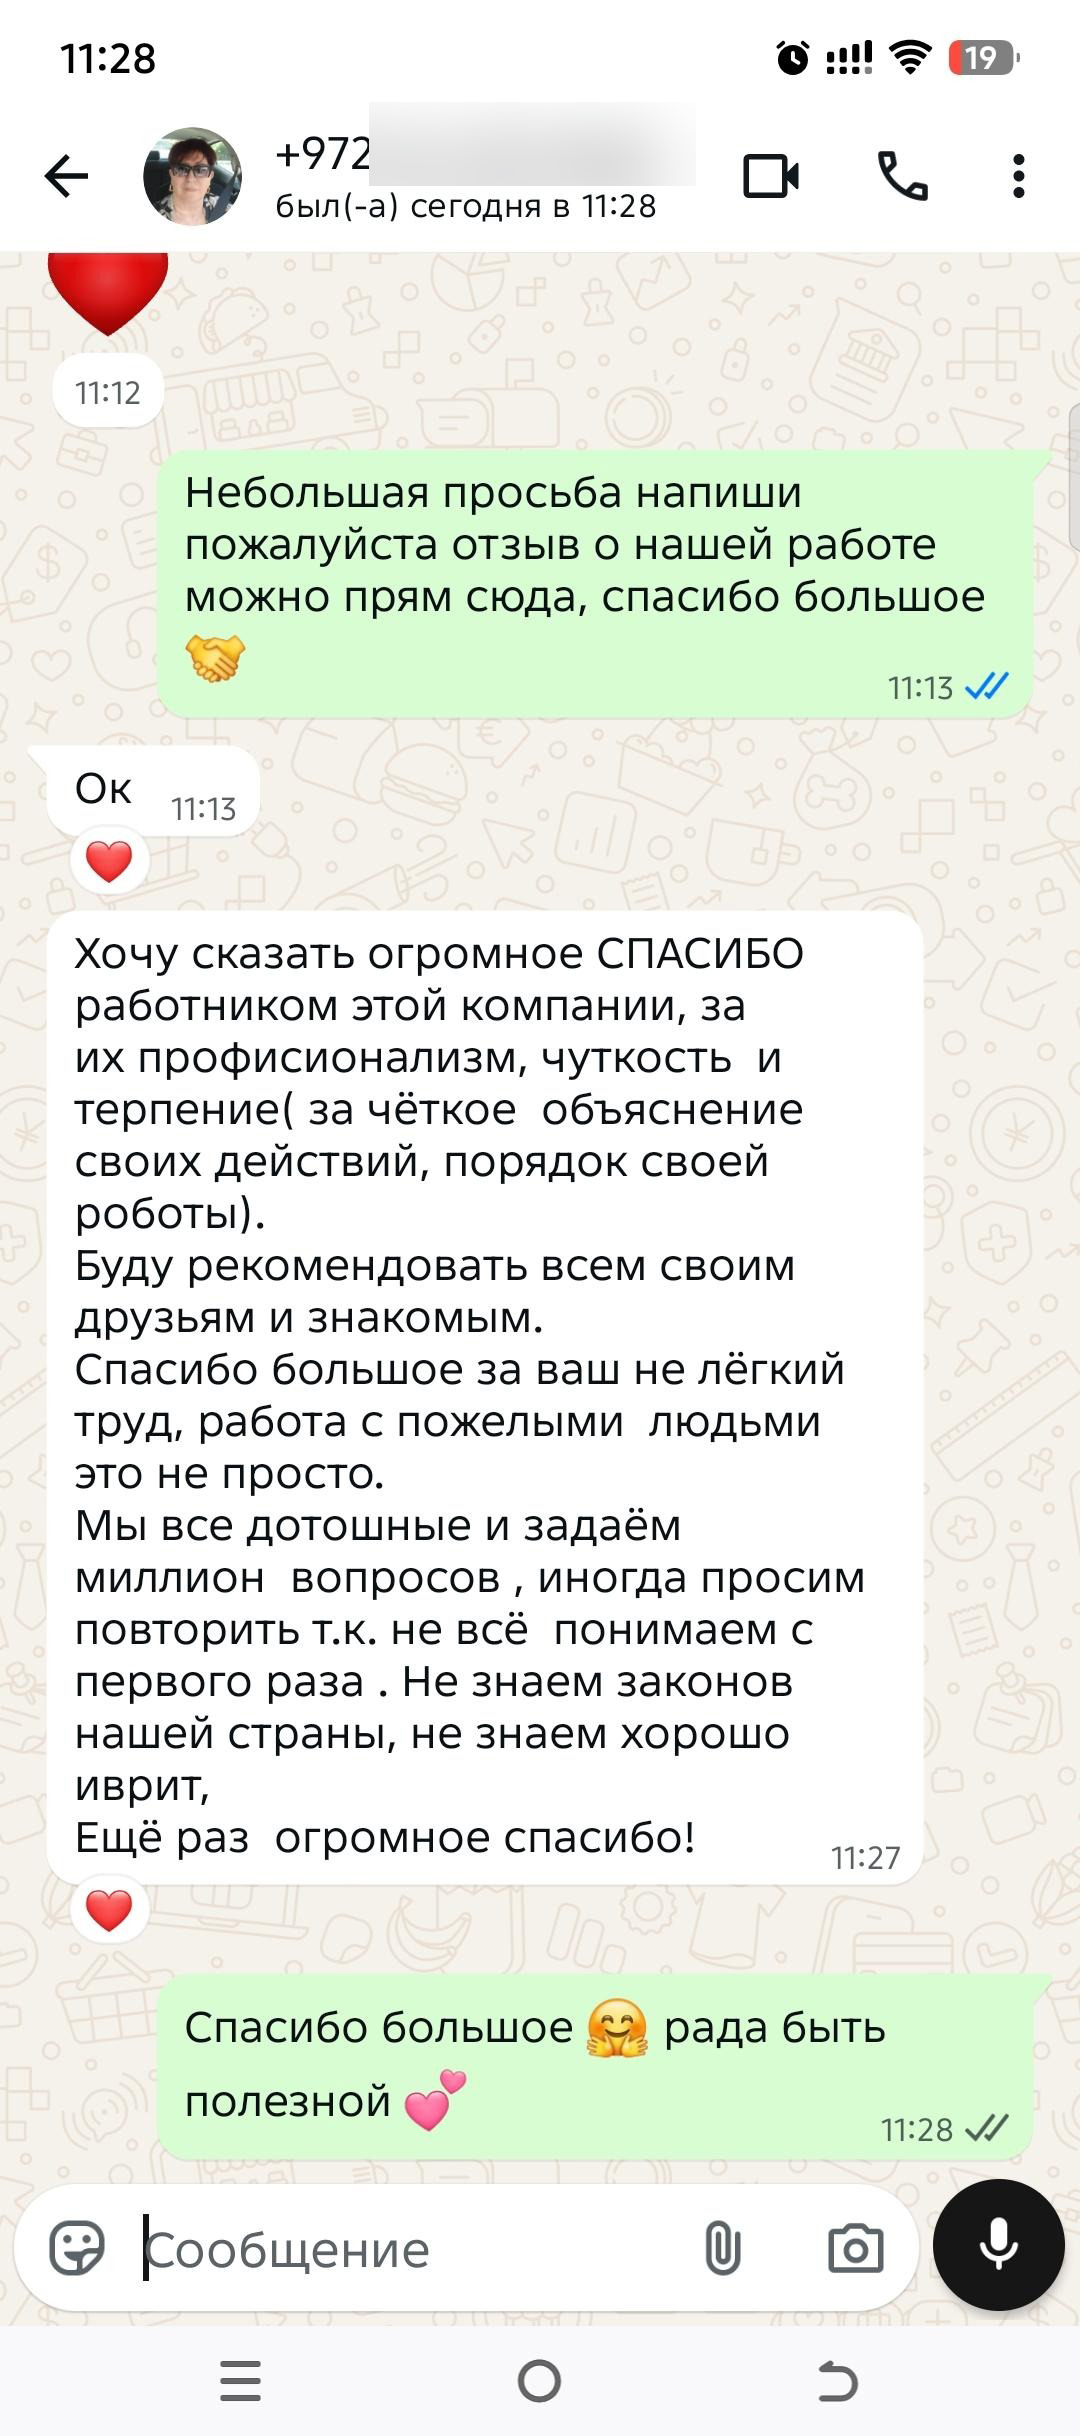
02/09/2026 Мария МироноваХочу сказать огромное СПАСИБО работникам этой компании за их профессионализм, чуткость и терпение (за чёткое объяснение своих действий, порядок своей работы). Буду рекомендовать всем своим друзьям и знакомым. Спасибо большое за ваш нелёгкий труд — работа с пожилыми людьми это непросто. Мы все дотошные и задаём миллион вопросов, иногда просим повторить, т.к. не всё понимаем с первого раза. Не знаем законов нашей страны, не знаем хорошо иврит. Ещё раз огромное спасибо!

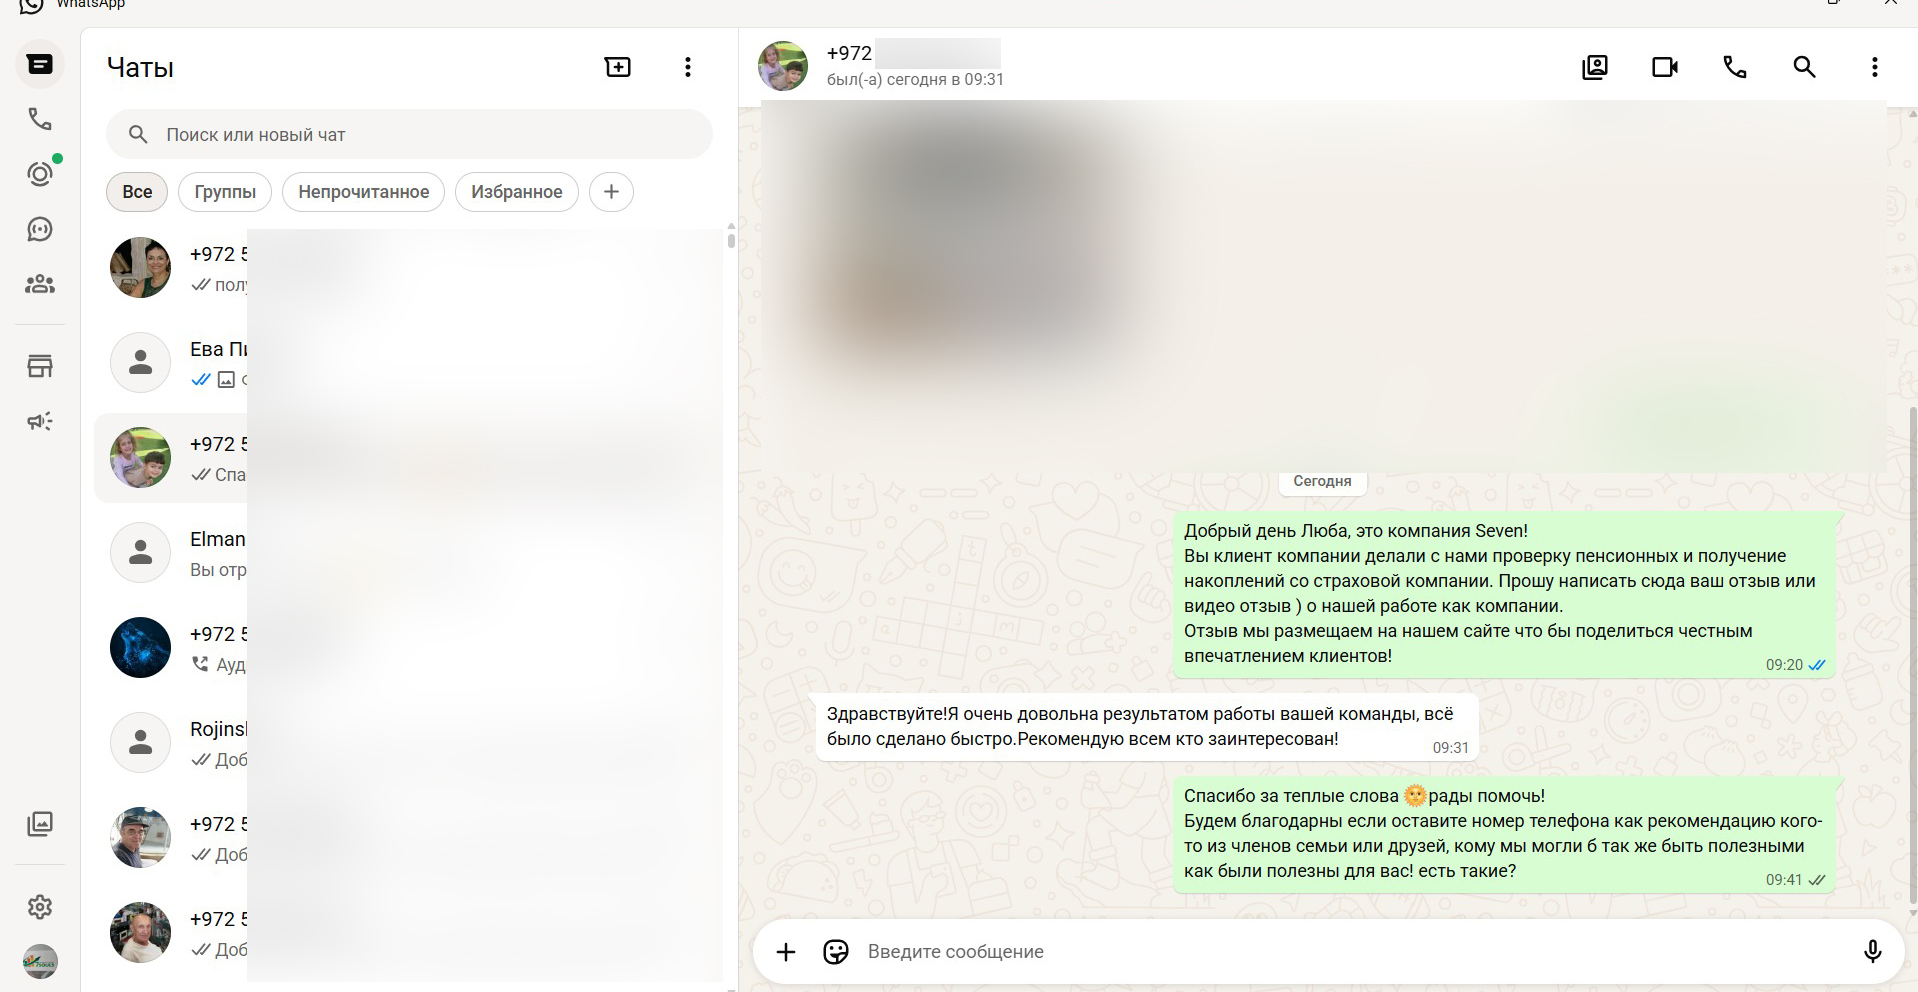
27/08/2026 Таракановская ЛюбаЗдравствуйте! Очень довольна результатом работы вашей команды, всё было сделано быстро. Рекомендую всем кто заинтересован.
24/08/2026 Катаев ГеоргийУважаемая Зоя! Хочу искренне поблагодарить Вас за проделанную работу! Благодаря вашему умению и профессионализму мне удалось наконец решить все мои проблемы! Дай Бог Вам здоровья и процветания Вам и вашему коллективу!

16/08/2026 Гилис МихаилЯ очень доволен помощью компании. Зоя и Эльнара всегда вежливы, профессиональны, на все вопросы я получал понятные ответы. Буду рекомендовать их как своим друзьям и знакомым.

12/08/2026 Хавкин ТатьянаПривет! Компания «7 souls» в лице Инны Великой и её помощниц очень помогла по обналичиванию тахбулима и пицуима из пенсионного фонда!! И это уже повторное обращение — ранее брали пицуим мужа. Спасибо вам всем огромное! Сами бы точно не справились! Процветания фирме. И вам всем здоровья и удачи! Хавкин Татьяна, Хайфа.
09/08/2026 Степанец АлександрВысочайший профессионализм и отличный результат! Рекомендую всем. Хочу выразить огромную благодарность компании за помощь в возврате подоходного налога (мас ахнаса). Самостоятельно разбираться во всех тонкостях израильской налоговой системы, собирать бланки 106 и вести бюрократическую переписку — дело крайне непростое, особенно при плотном рабочем графике. Ребята взяли абсолютно все заботы на себя. Весь процесс прошёл максимально прозрачно, чётко и удалённо — без бесконечных звонков и поездок по инстанциям. Специалисты компании провели детальный аудит, ответили на все вопросы и нашли все возможные налоговые льготы, о которых я даже не подозревал.
06/08/2026 Русиев ЕваИрина, я очень благодарна за помощь вашей компании, за ваше чуткое отношение и главное — терпение с людьми. Это не просто. Очень благодарна. С уважением, Русиева Ева.