Отказ в ипотеке – не окончательный приговор, но сигнал, который требует конкретных действий. Большинство заявителей после первого «нет» либо обращаются в другой банк с тем же пакетом документов, либо откладывают вопрос на годы. Оба варианта, как правило, не дают результата. Именно в такой ситуации востребована профессиональная помощь в получении ипотеки, перейдя по ссылке https://sevensouls.co.il/ru/konsultatsii-po-ipoteke-mashkante/ можно ознакомиться с подробной информацией и обратиться к специалистам, которые проанализируют причину отказа и выстроят стратегию под конкретный профиль заемщика.
Связаться с намиПочему банк говорит «нет»: разбор типичных причин
Израильские банки оценивают кандидата по нескольким параметрам. Проблема в любом из них может стать основанием для отказа.
Наиболее частые причины:
- Низкий кредитный рейтинг – просрочки по кредитам, овердрафт, отклоненные чеки фиксируются в кредитной истории и напрямую влияют на решение банка.
- Недостаточный доход – банк рассчитывает максимально допустимый ежемесячный платеж как долю от подтвержденного заработка. Если доход ниже установленного порога, запрашиваемая сумма машканты не будет одобрена.
- Высокая долговая нагрузка – наличие действующих кредитов, рассрочек или алиментных обязательств снижает расчетную платежеспособность.
- Самозанятость без подтвержденной отчетности – частные предприниматели и фрилансеры нередко получают отказ из-за нестабильной документальной базы по доходу.
- Недостаточный собственный взнос – банк оценивает соотношение суммы кредита к стоимости объекта. Слишком высокий показатель повышает риск для кредитора.
Важно понимать: одна причина редко бывает единственной. Чаще банк видит совокупность факторов, и именно их нужно устранять в комплексе.
Алгоритм действий после отказа
Хаотичное повторное обращение в банки – не стратегия. Частые обращения в короткий период могут негативно восприниматься банками при оценке новой заявки.
| Шаг | Что включает | Результат |
| Получить официальный отказ с пояснением | Стоит запросить у банка разъяснение причин отказа или перечень факторов, повлиявших на решение | Понимание реальной проблемы |
| Проверить кредитную историю | Запросить отчет через профильные бюро кредитных историй | Выявление ошибок и просрочек |
| Скорректировать финансовый профиль | Погасить мелкие долги, закрыть неиспользуемые кредитные линии | Может улучшить финансовый профиль перед повторной подачей |
| Подготовить альтернативный пакет документов | Дополнительные подтверждения дохода или привлечение поручителя | Усиление заявки |
| Подать через ипотечного консультанта | Сравнить предложения нескольких банков параллельно | Позволяет подобрать банки с наиболее подходящими требованиями к профилю заемщика |
Обращение к консультанту меняет саму логику процесса: вместо последовательных попыток в разных банках специалист помогает определить банки, требования которых лучше соответствуют профилю заемщика, исходя из финансового профиля конкретного заемщика.
FAQ: Частые вопросы после отказа в машканте
Сколько раз можно подавать заявку на машканту?
Законодательство не ограничивает число попыток. Однако большое количество обращений за короткий период может вызвать дополнительные вопросы со стороны банков, поэтому повторную подачу стоит делать только после устранения причин первоначального отказа.
Имеет ли смысл сразу обращаться в другой банк?
Только если причина отказа – специфические внутренние требования конкретного банка, а не общие проблемы с рейтингом или уровнем дохода. В большинстве случаев нужна предварительная работа с профилем заемщика.
Может ли поручитель помочь получить одобрение?
Да, в ряде ситуаций наличие поручителя с подтвержденным доходом позволяет банку одобрить заявку. Это один из инструментов, который рассматривается при подготовке к повторной подаче.
Что если причина отказа – сам объект недвижимости?
Иногда банк отказывает не из-за финансового профиля заемщика, а из-за характеристик объекта: незарегистрированные пристройки, проблемы с правоустанавливающими документами. В таких случаях нужно либо решать вопрос с объектом, либо рассматривать другой вариант недвижимости.
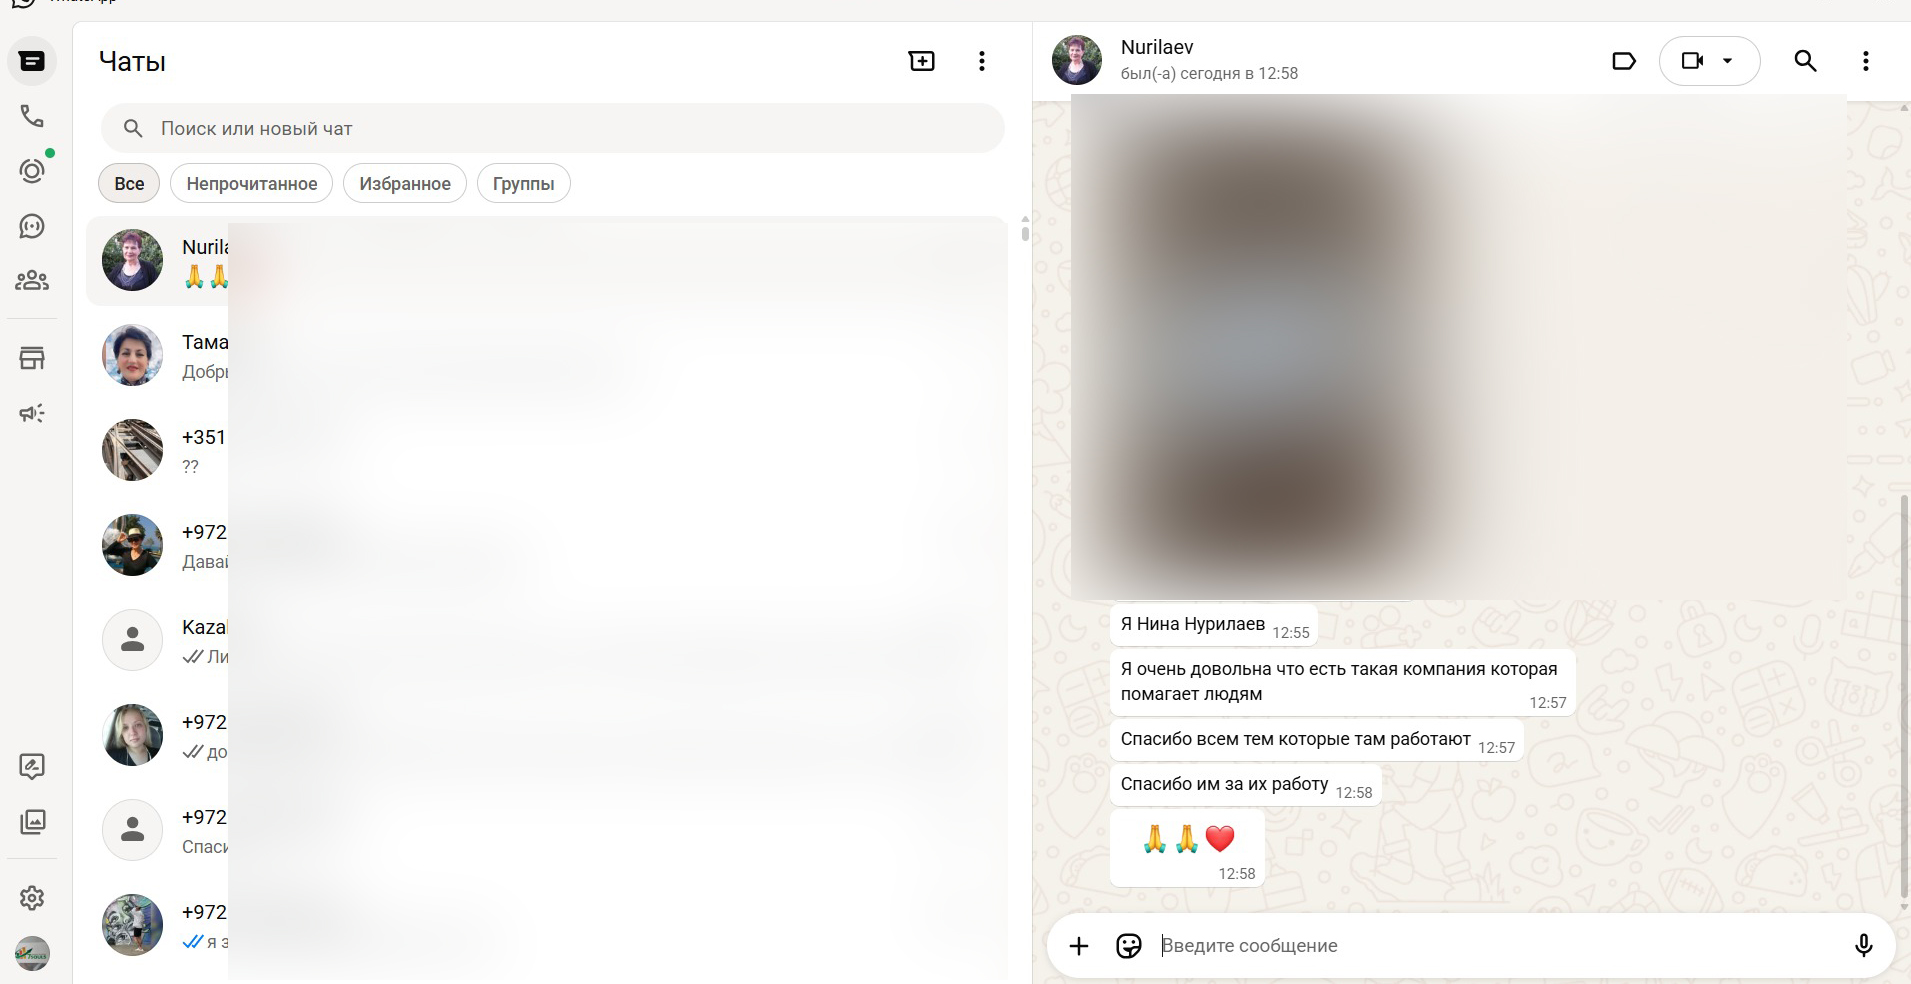
14/09/2026 Нина НурилаевЯ Нина Нурилаев. Я очень довольна, что есть такая компания, которая помогает людям. Спасибо всем тем, которые там работают. Спасибо им за их работу.

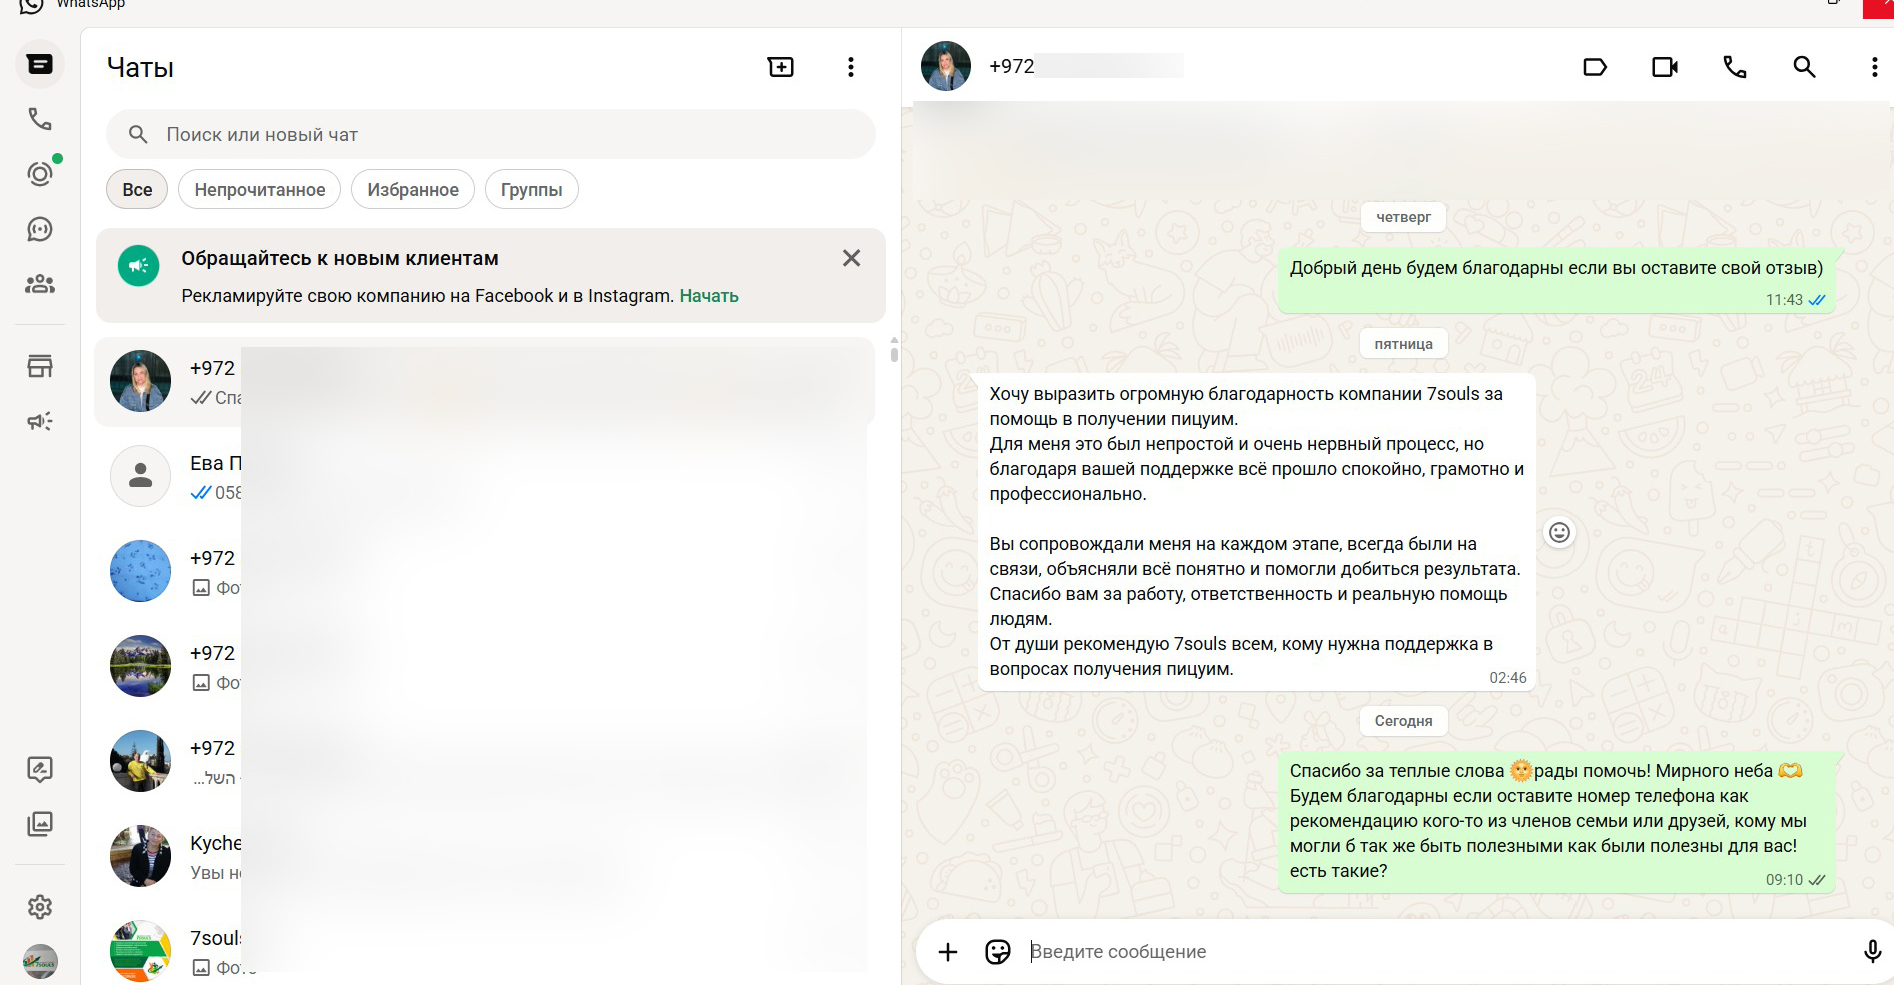
06/09/2026 Юлия МишинХочу выразить огромную благодарность компании 7souls за помощь в получении пицуим. Для меня это был непростой и очень нервный процесс, но благодаря вашей поддержке всё прошло спокойно, грамотно и профессионально. Вы сопровождали меня на каждом этапе, всегда были на связи, объясняли всё понятно и помогли добиться результата. Спасибо вам за работу, ответственность и реальную помощь людям. От души рекомендую 7souls всем, кому нужна поддержка в вопросах получения пицуим.
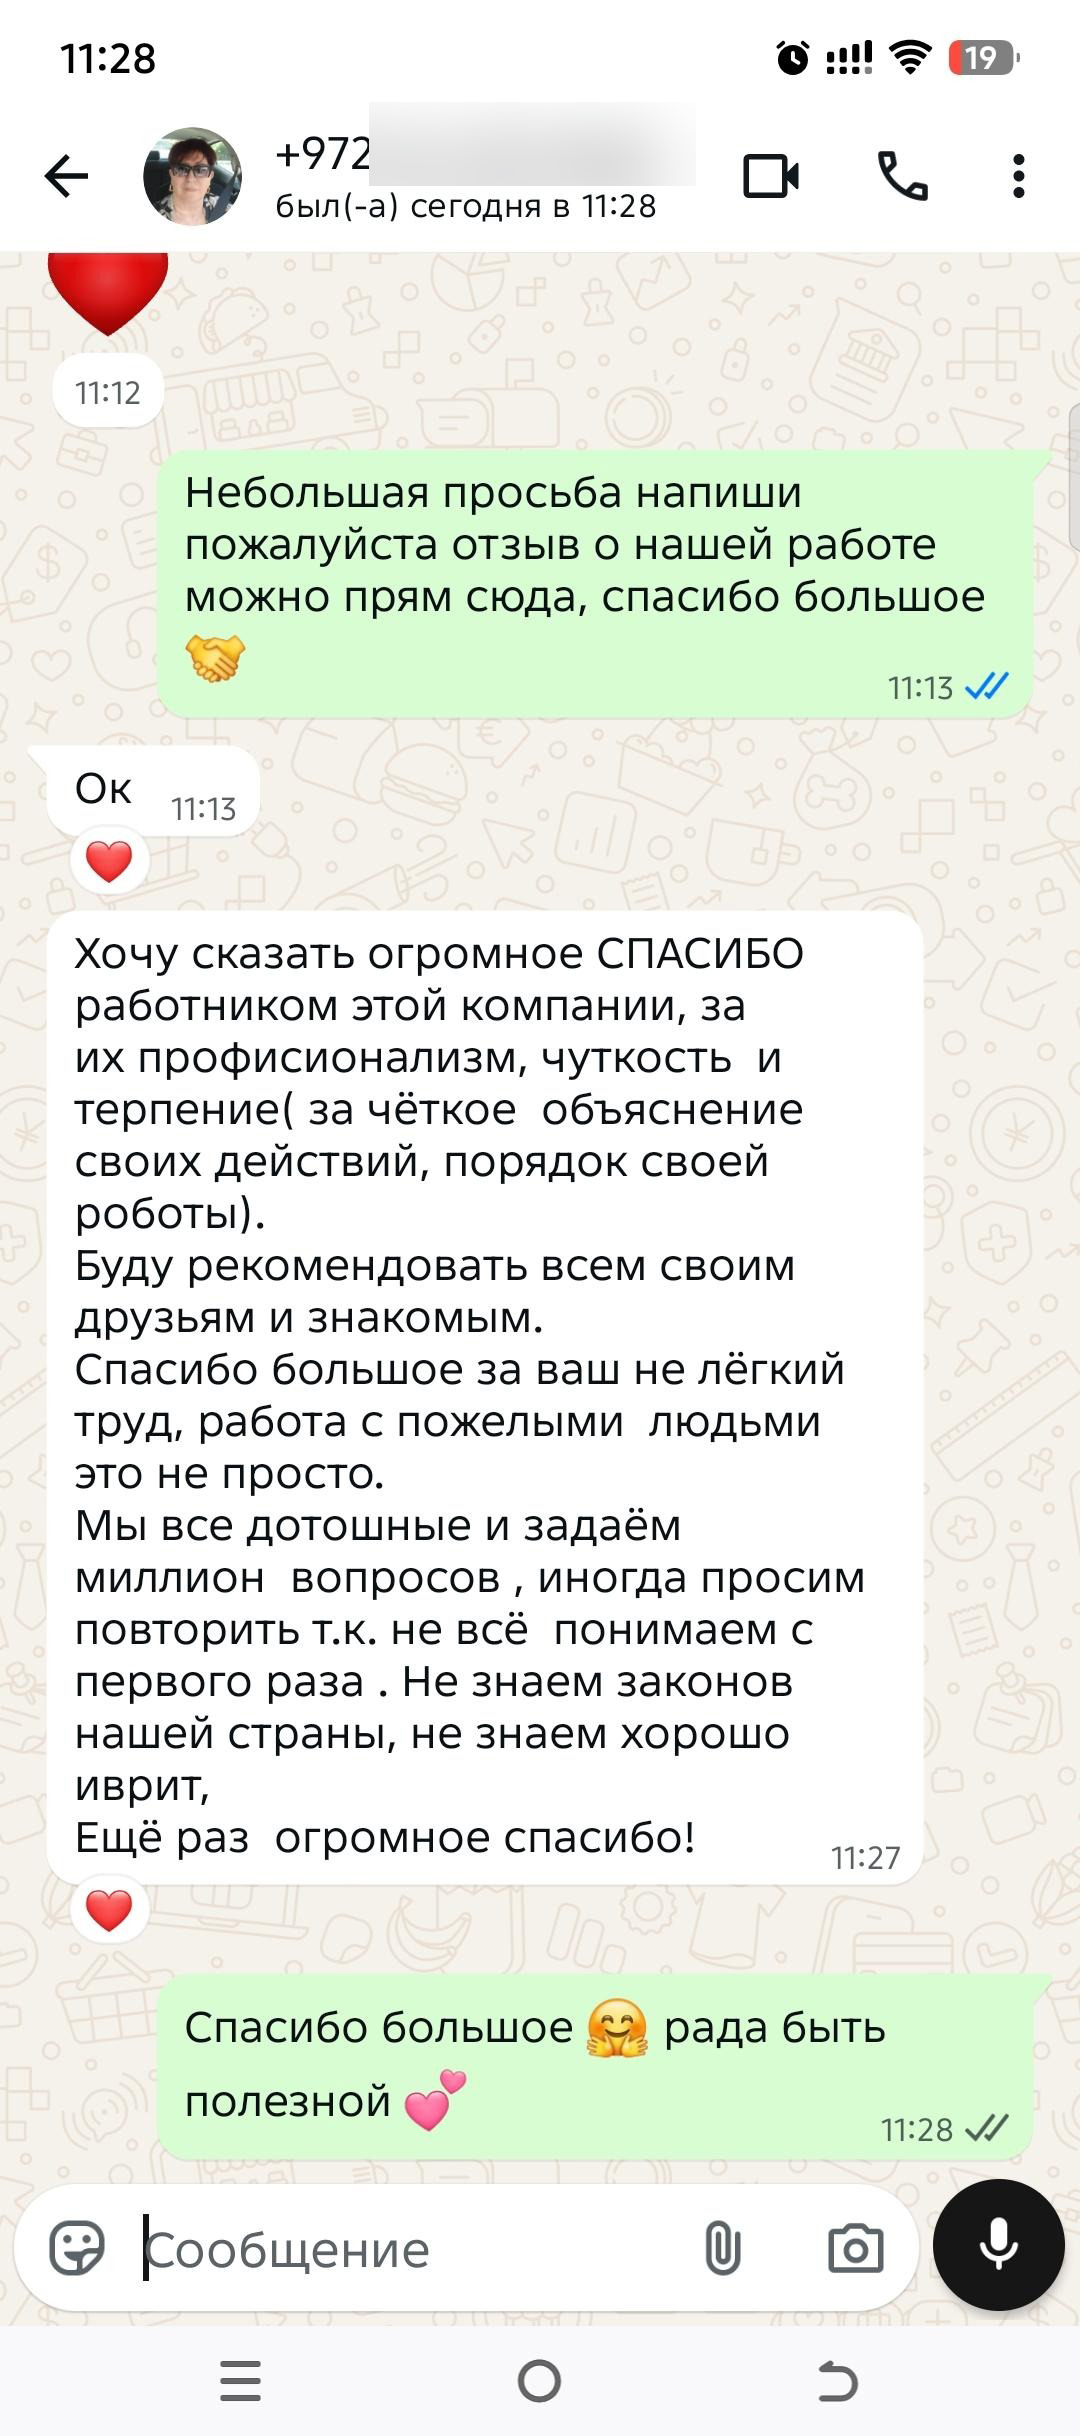
02/09/2026 Мария МироноваХочу сказать огромное СПАСИБО работникам этой компании за их профессионализм, чуткость и терпение (за чёткое объяснение своих действий, порядок своей работы). Буду рекомендовать всем своим друзьям и знакомым. Спасибо большое за ваш нелёгкий труд — работа с пожилыми людьми это непросто. Мы все дотошные и задаём миллион вопросов, иногда просим повторить, т.к. не всё понимаем с первого раза. Не знаем законов нашей страны, не знаем хорошо иврит. Ещё раз огромное спасибо!

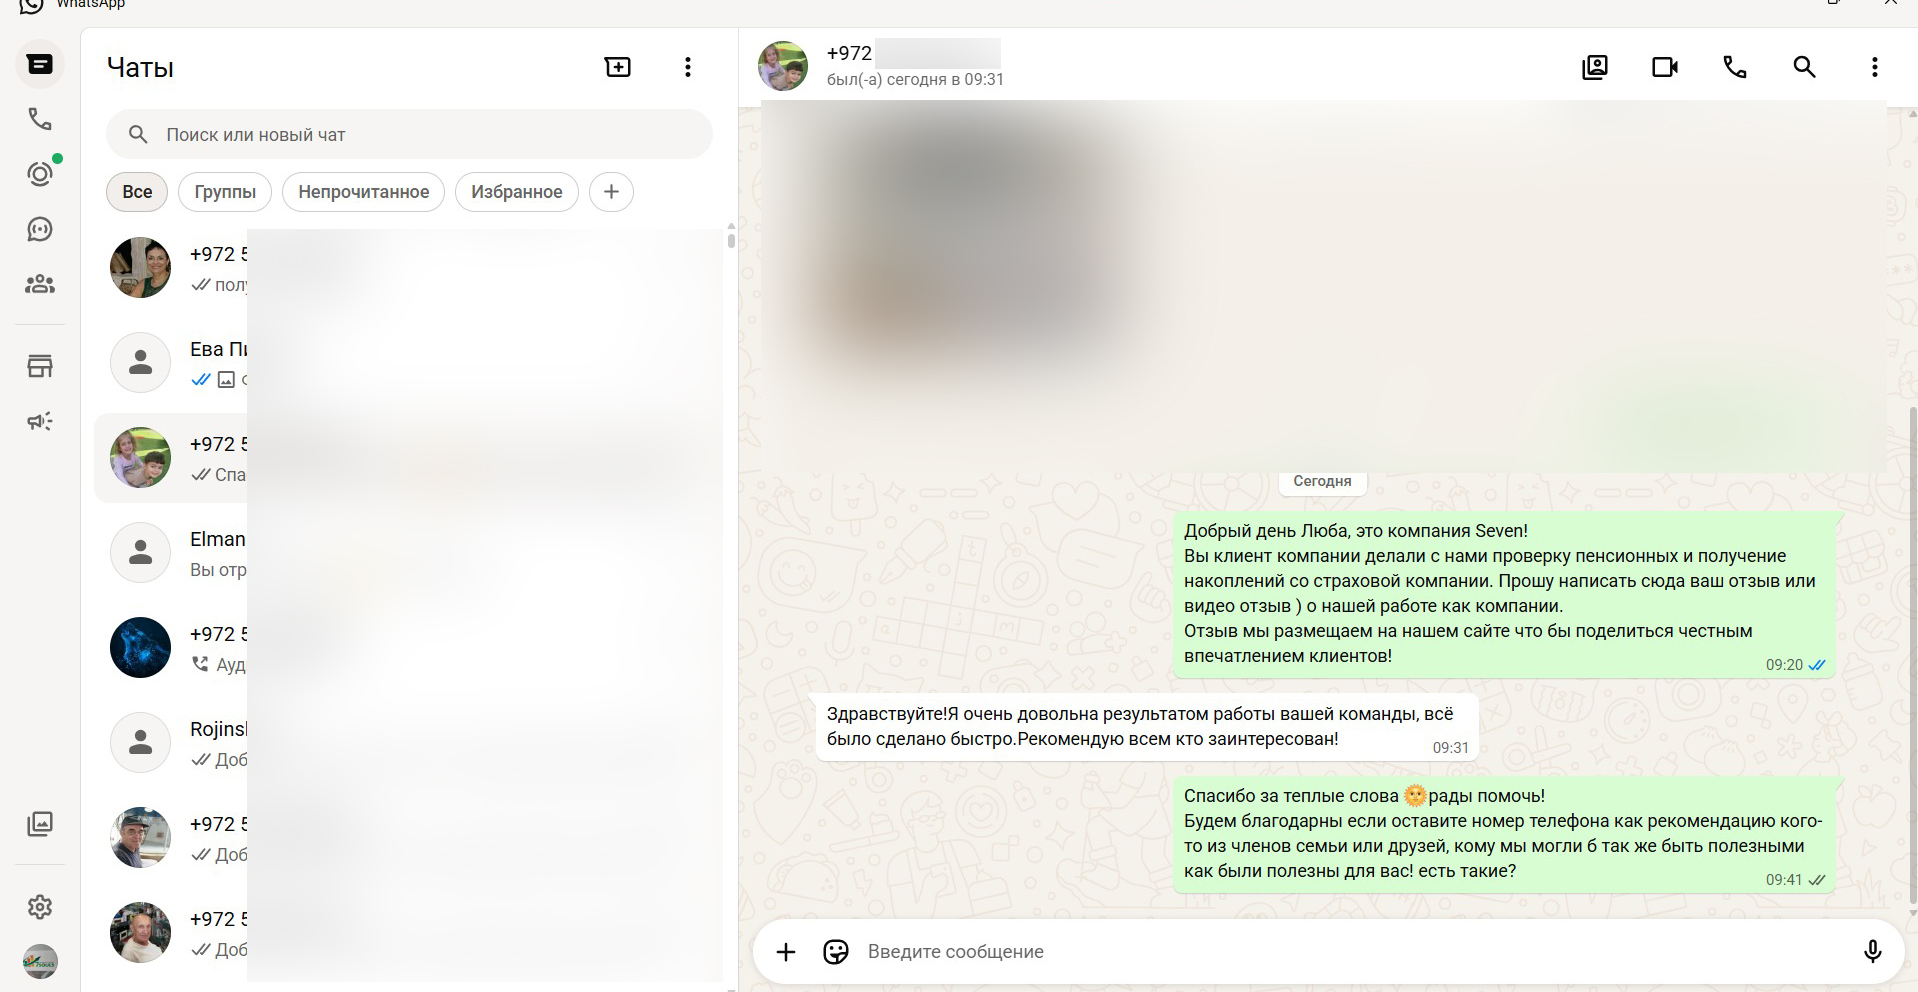
27/08/2026 Таракановская ЛюбаЗдравствуйте! Очень довольна результатом работы вашей команды, всё было сделано быстро. Рекомендую всем кто заинтересован.
24/08/2026 Катаев ГеоргийУважаемая Зоя! Хочу искренне поблагодарить Вас за проделанную работу! Благодаря вашему умению и профессионализму мне удалось наконец решить все мои проблемы! Дай Бог Вам здоровья и процветания Вам и вашему коллективу!

16/08/2026 Гилис МихаилЯ очень доволен помощью компании. Зоя и Эльнара всегда вежливы, профессиональны, на все вопросы я получал понятные ответы. Буду рекомендовать их как своим друзьям и знакомым.

12/08/2026 Хавкин ТатьянаПривет! Компания «7 souls» в лице Инны Великой и её помощниц очень помогла по обналичиванию тахбулима и пицуима из пенсионного фонда!! И это уже повторное обращение — ранее брали пицуим мужа. Спасибо вам всем огромное! Сами бы точно не справились! Процветания фирме. И вам всем здоровья и удачи! Хавкин Татьяна, Хайфа.
09/08/2026 Степанец АлександрВысочайший профессионализм и отличный результат! Рекомендую всем. Хочу выразить огромную благодарность компании за помощь в возврате подоходного налога (мас ахнаса). Самостоятельно разбираться во всех тонкостях израильской налоговой системы, собирать бланки 106 и вести бюрократическую переписку — дело крайне непростое, особенно при плотном рабочем графике. Ребята взяли абсолютно все заботы на себя. Весь процесс прошёл максимально прозрачно, чётко и удалённо — без бесконечных звонков и поездок по инстанциям. Специалисты компании провели детальный аудит, ответили на все вопросы и нашли все возможные налоговые льготы, о которых я даже не подозревал.
06/08/2026 Русиев ЕваИрина, я очень благодарна за помощь вашей компании, за ваше чуткое отношение и главное — терпение с людьми. Это не просто. Очень благодарна. С уважением, Русиева Ева.