Переход на новую должность или увольнение в Израиле – момент, когда пенсионные накопления оказываются в уязвимом положении. Большинство работников не задумываются об этом, а именно в период смены работы чаще всего происходят необратимые потери: страховое покрытие прерывается, открываются дублирующие счета, накопленные льготы остаются невостребованными. Можно обратиться в специализированную компанию, где пенсионный агент на этом этапе поможет предотвратить типичные ошибки и сохранить все накопленное за годы работы.
Согласно социальному опросу в 2022, на тему пенсионных сбережений, было установлено, что более 40% населения не знают в каких страховых компаниях находятся их сбережения, более 50% не проверяли балансы сбережений более Зх лет. несмотря на то что в среднем каждый гражданин отчисляет не менее 12 тыс шек в год с страховые компании, не дайте страховые компании лишить ваших прав и денег! 
Пенсионный фонд в Израиле включает три взаимосвязанных компонента:
- накопительная часть – формируется из взносов работника и работодателя на протяжении всего трудового стажа;
- страхование от потери трудоспособности – защищает доход при болезни или травме;
- страхование жизни – обеспечивает выплаты семье застрахованного.
При прекращении взносов страховые элементы сохраняются лишь ограниченное время – и это главное, что нужно понимать при смене работы.
Период риска: критические сроки
После последнего отчисления от работодателя в большинстве случаев страховая защита сохраняется ограниченное время (часто около пяти месяцев), после чего может прекратиться без дополнительных действий со стороны застрахованного. Этот интервал называют периодом риска: по его истечении страхование прекращается автоматически, без уведомлений.
| Продолжительность перерыва | Статус накоплений | Статус страхового покрытия |
| До 5 месяцев | Сохраняются и продолжают инвестироваться | Активно – действует автоматический временный страховой период |
| Свыше 5 месяцев | Сохраняются и продолжают инвестироваться | Прекращено, если не оформлено продолжение страхования |
| Оформлено продолжение страхования | Сохраняются и продолжают инвестироваться | Сохраняется на условиях оформленного страхования |
Ситуация с двумя параллельными фондами – одна из самых распространенных ошибок. Если новый работодатель не знает о существующей программе, он откроет отдельный счет по умолчанию. В итоге накопления раздробятся, могут вырасти общие расходы на управление накоплениями, а структура страхового покрытия может оказаться неэффективной или не соответствовать текущим потребностям.
Алгоритм действий при смене работы
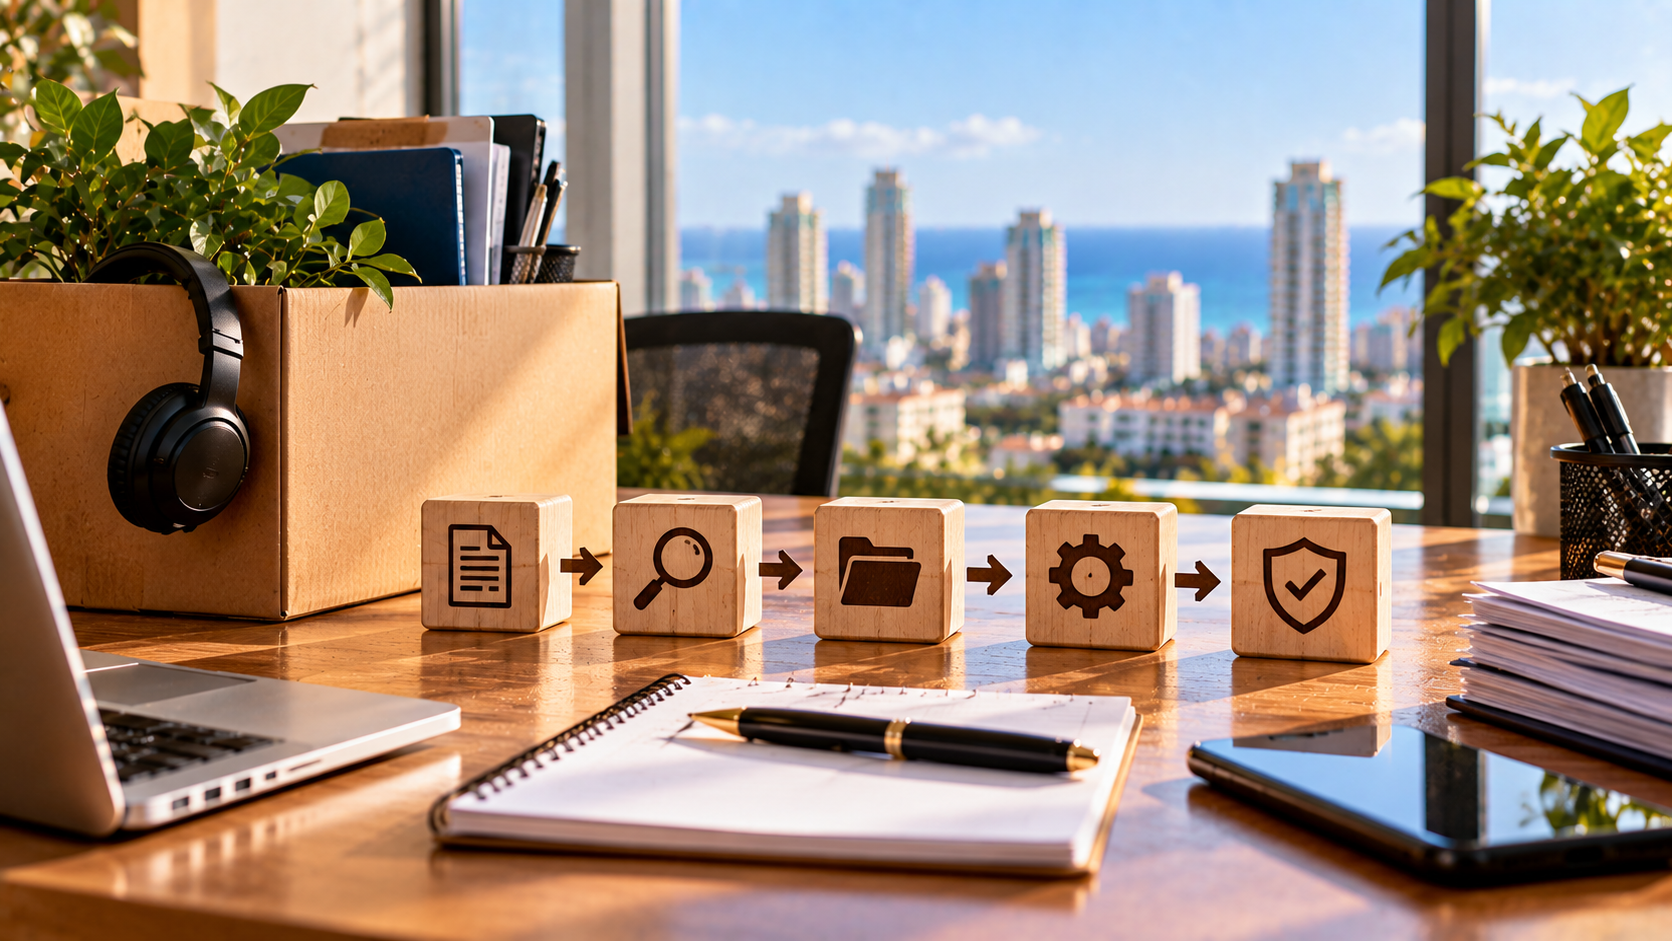
Чтобы не допустить разрыва в страховой защите, важна четкая последовательность шагов:
- При увольнении – получить форму 161 с данными об отчислениях за весь период работы.
- В первые две недели – уточнить в пенсионном фонде текущий статус программы и срок действия страховых компонентов.
- До выхода на новое место – письменно уведомить нового работодателя о существующем фонде и передать его реквизиты.
- В первые три месяца – убедиться, что взносы поступают именно на нужный счет.
- При длительном перерыве – рассмотреть вариант самостоятельных взносов для поддержания страховой защиты.
Особого внимания требуют нестандартные ситуации: фриланс между наемными позициями, совмещение нескольких источников дохода, переход в статус самозанятого.
FAQ: Частые вопросы о пенсионном фонде при смене работы
Можно ли объединить два пенсионных фонда, если работодатель уже открыл новый?
Да. Объединение счетов возможно. Перед этим стоит сравнить условия обоих фондов – комиссии, параметры страхового покрытия и условия накопления. В ряде случаев выгоднее сохранить новый фонд с переводом средств из старого.
Что будет с накоплениями, если я уеду из Израиля?
Средства остаются на счете. Фонд не закрывается при смене страны проживания. Доступ открывается при достижении пенсионного возраста или наступлении страхового случая, предусмотренного договором.
Обязан ли новый работодатель производить отчисления в мой существующий фонд?
По израильскому законодательству работодатель обязан перечислять взносы в фонд, выбранный работником. Если сотрудник сообщил об этом до начала работы, работодатель не вправе в одностороннем порядке открыть альтернативный счет.
Нужна ли консультация специалиста при каждой смене работы?
Стандартный переход без длительного перерыва обычно не требует отдельного сопровождения. При нескольких фондах, длительном простое или нестандартной занятости профессиональный аудит помогает выявить скрытые потери до того, как они станут необратимыми.