Покупка недвижимости в Израиле – серьезный шаг, требующий от будущего собственника тщательного финансового планирования. Для многих семей этот процесс невозможен без заемных средств. Прямое обращение в банк часто оборачивается потерями из-за непонимания механизмов кредитования. Практика доказывает: своевременная ипотечная консультация, детали о которой есть по ссылке https://sevensouls.co.il/ru/konsultatsii-po-ipoteke-mashkante/, предотвращает критические промахи еще на этапе расчетов. Многие покупатели игнорируют этот этап, полагаясь на лояльность служащих, в результате чего совершают типичные дорогие ошибки.
Связаться с намиСогласие на первое предложение и отказ от торгов
Главное заблуждение новичков заключается в уверенности, что «родной» банк предложит лояльные условия. В реальности клерки защищают интересы своей организации, стремясь продать кредитные продукты по максимальной стоимости. Получив самое первое предварительное одобрение (ишур икрони), неопытные заемщики выдыхают и прекращают дальнейшие поиски альтернатив, что может привести к дополнительным расходам в десятки, а в отдельных случаях и сотни тысяч шекелей за весь срок кредита.
Вторая часть этой проблемы – нежелание жестко торговаться за процентные ставки. Машканта редко представляет собой единый кредит; она собирается словно конструктор из нескольких треков (маслюлей), привязанных к различным показателям: прайму или индексу цен (мадад). Проведение тендера между несколькими банками существенно повышает шансы на улучшение условий.
Для наглядной оценки разницы подходов стоит рассмотреть базовое сравнение:
| Критерий оценки портфеля | Стандартное предложение банка | Оптимизированный портфель |
| Привязка к индексу цен | Максимальная (иллюзия низкого старта) | Минимальная или полностью отсутствует |
| Поведение тела долга | Может снижаться значительно медленнее или временно увеличиваться под влиянием индексации | Неуклонно уменьшается с каждым месяцем |
| Уровень прогнозируемости | Низкий, зависит от макроэкономики | Высокий, плановые выплаты зафиксированы |
Слишком большой платеж на короткий срок
Очередная критическая ошибка связана с естественным психологическим желанием быстрее полностью закрыть долг. Пытаясь минимизировать переплату, покупатели просят сократить срок ссуды, соглашаясь на высокий взнос, достигающий сорока процентов от чистого дохода. Подобный агрессивный подход к бюджету не оставляет финансовой подушки безопасности. Любые непредвиденные изменения обстоятельств – рождение ребенка, потеря работы или скачок инфляции – моментально превращают рискованную стратегию в долговую ловушку.
При планировании обязательств придерживайтесь этих правил:
- Расчетный размер ежемесячного платежа не должен превышать 30% от дохода.
- В расчет необходимо обязательно закладывать регулярные расходы на детей.
- Структура выплат должна позволять семье формировать резервный фонд.
- Важно учитывать перспективу будущего рефинансирования ссуды.
FAQ: Ответы на частые вопросы
Что такое предварительное одобрение (ишур икрони) и сколько оно действует?
Это официальный документ, подтверждающий готовность выдать конкретную сумму на основе проверки доходов. Он действует ограниченный период времени (как правило 24 дня), установленный банком и действующими нормативами, исключительно в части фиксации процентных ставок.
Можно ли в будущем изменить условия уже оформленной машканты?
Да, этот механизм называется внутренним или внешним рефинансированием (михзур). Если рыночные ставки существенно упали, можно переоформить кредитный договор на выгодных параметрах.
Какой минимальный первоначальный взнос требуется по действующему закону?
Как правило, банк финансирует до 75% стоимости первой квартиры, поэтому покупателю необходимо иметь не менее 25% собственных средств при покупке.
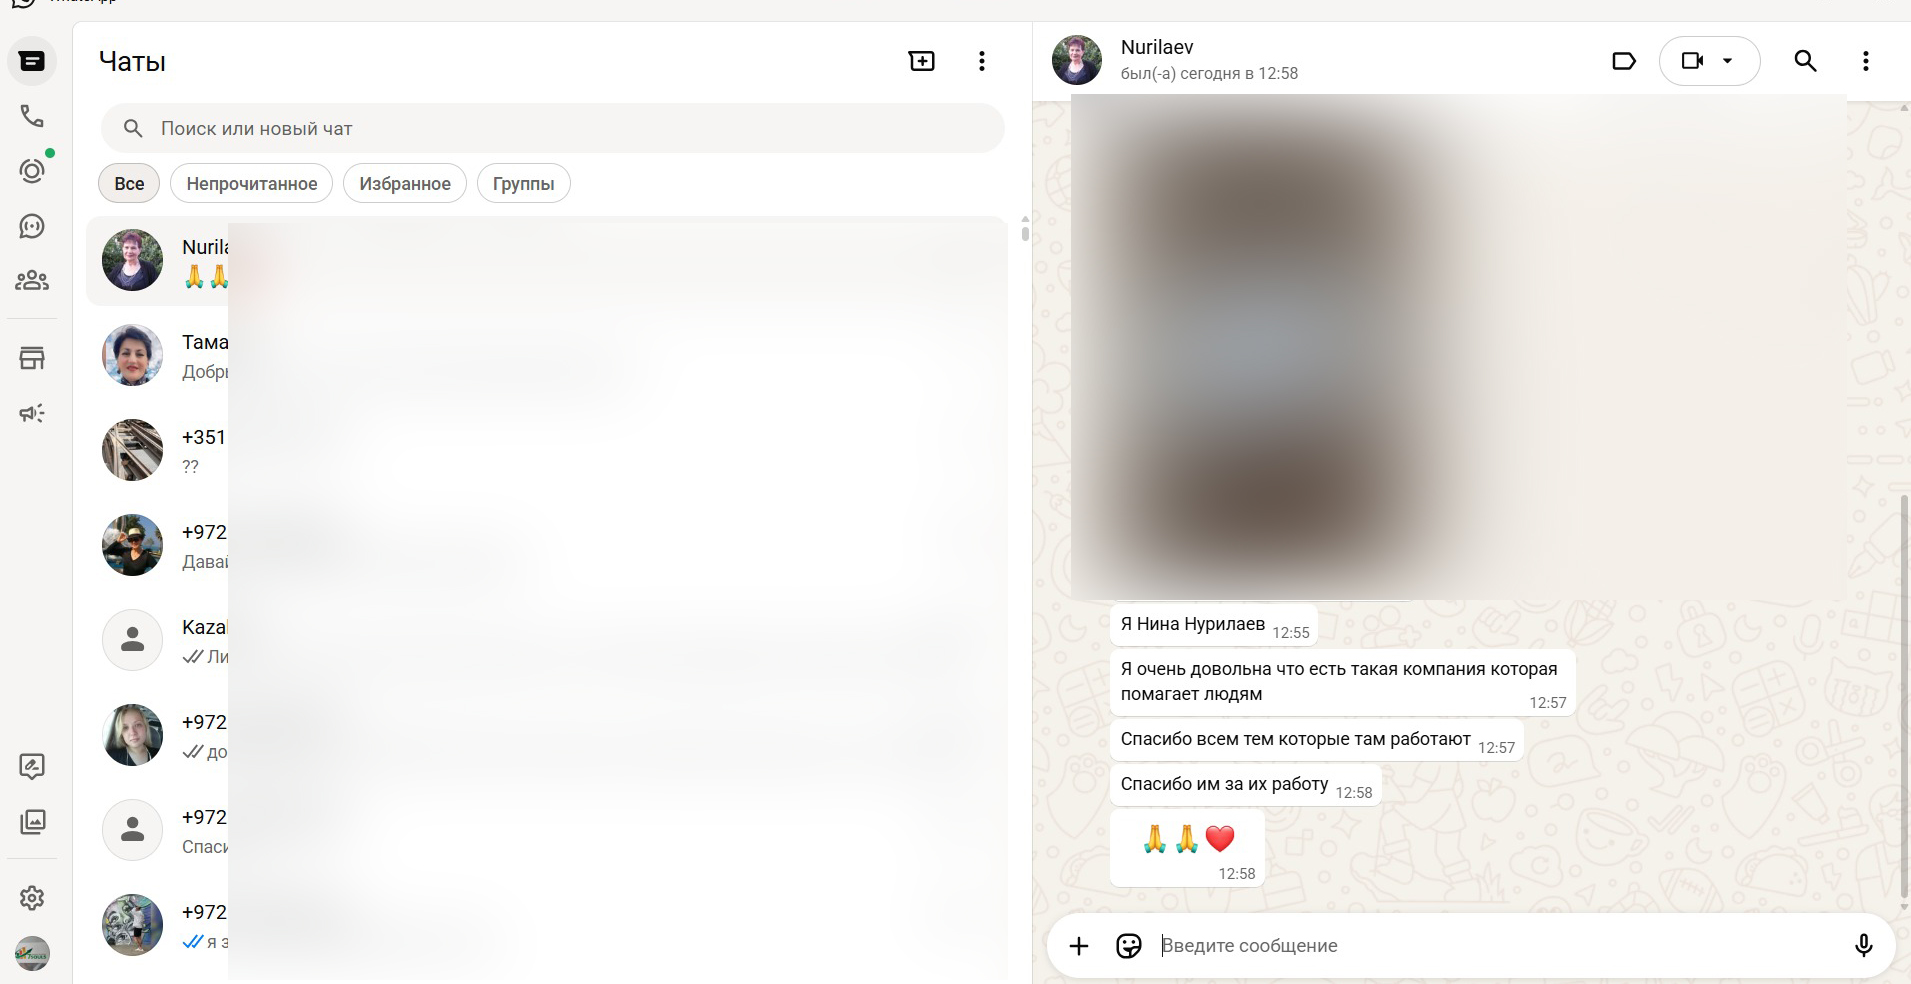
14/09/2026 Нина НурилаевЯ Нина Нурилаев. Я очень довольна, что есть такая компания, которая помогает людям. Спасибо всем тем, которые там работают. Спасибо им за их работу.

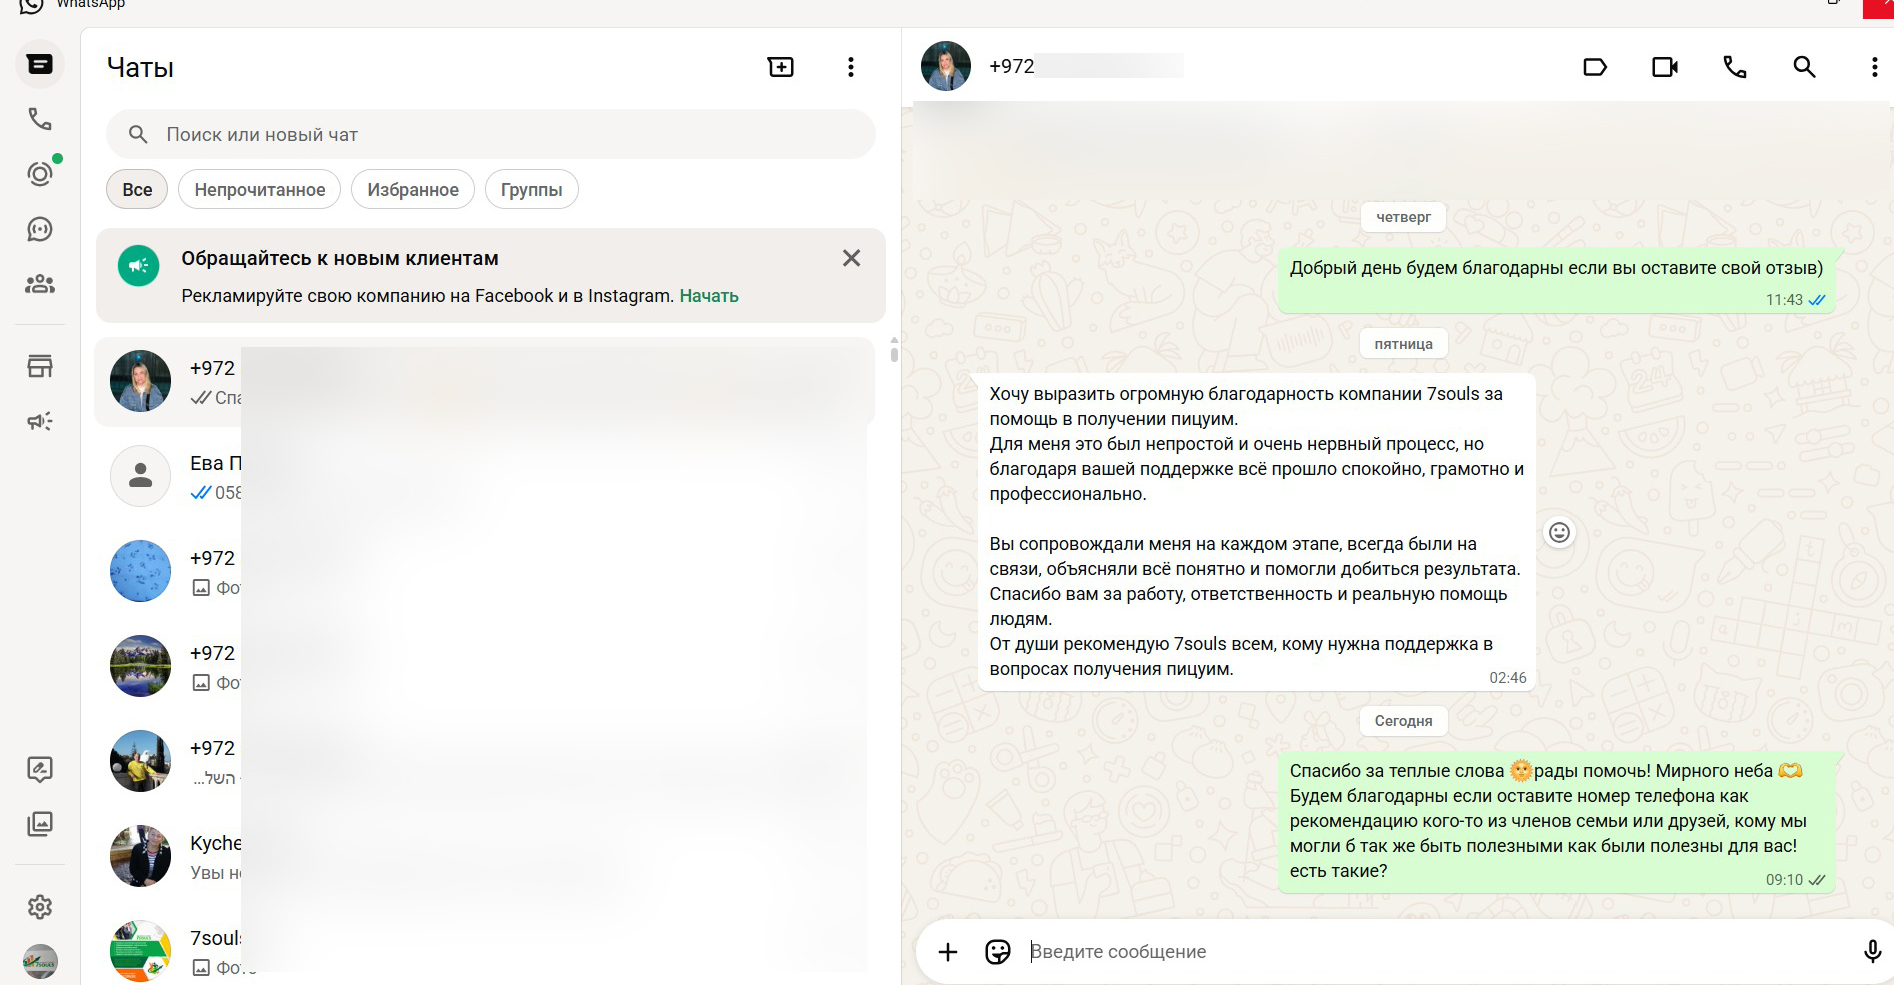
06/09/2026 Юлия МишинХочу выразить огромную благодарность компании 7souls за помощь в получении пицуим. Для меня это был непростой и очень нервный процесс, но благодаря вашей поддержке всё прошло спокойно, грамотно и профессионально. Вы сопровождали меня на каждом этапе, всегда были на связи, объясняли всё понятно и помогли добиться результата. Спасибо вам за работу, ответственность и реальную помощь людям. От души рекомендую 7souls всем, кому нужна поддержка в вопросах получения пицуим.
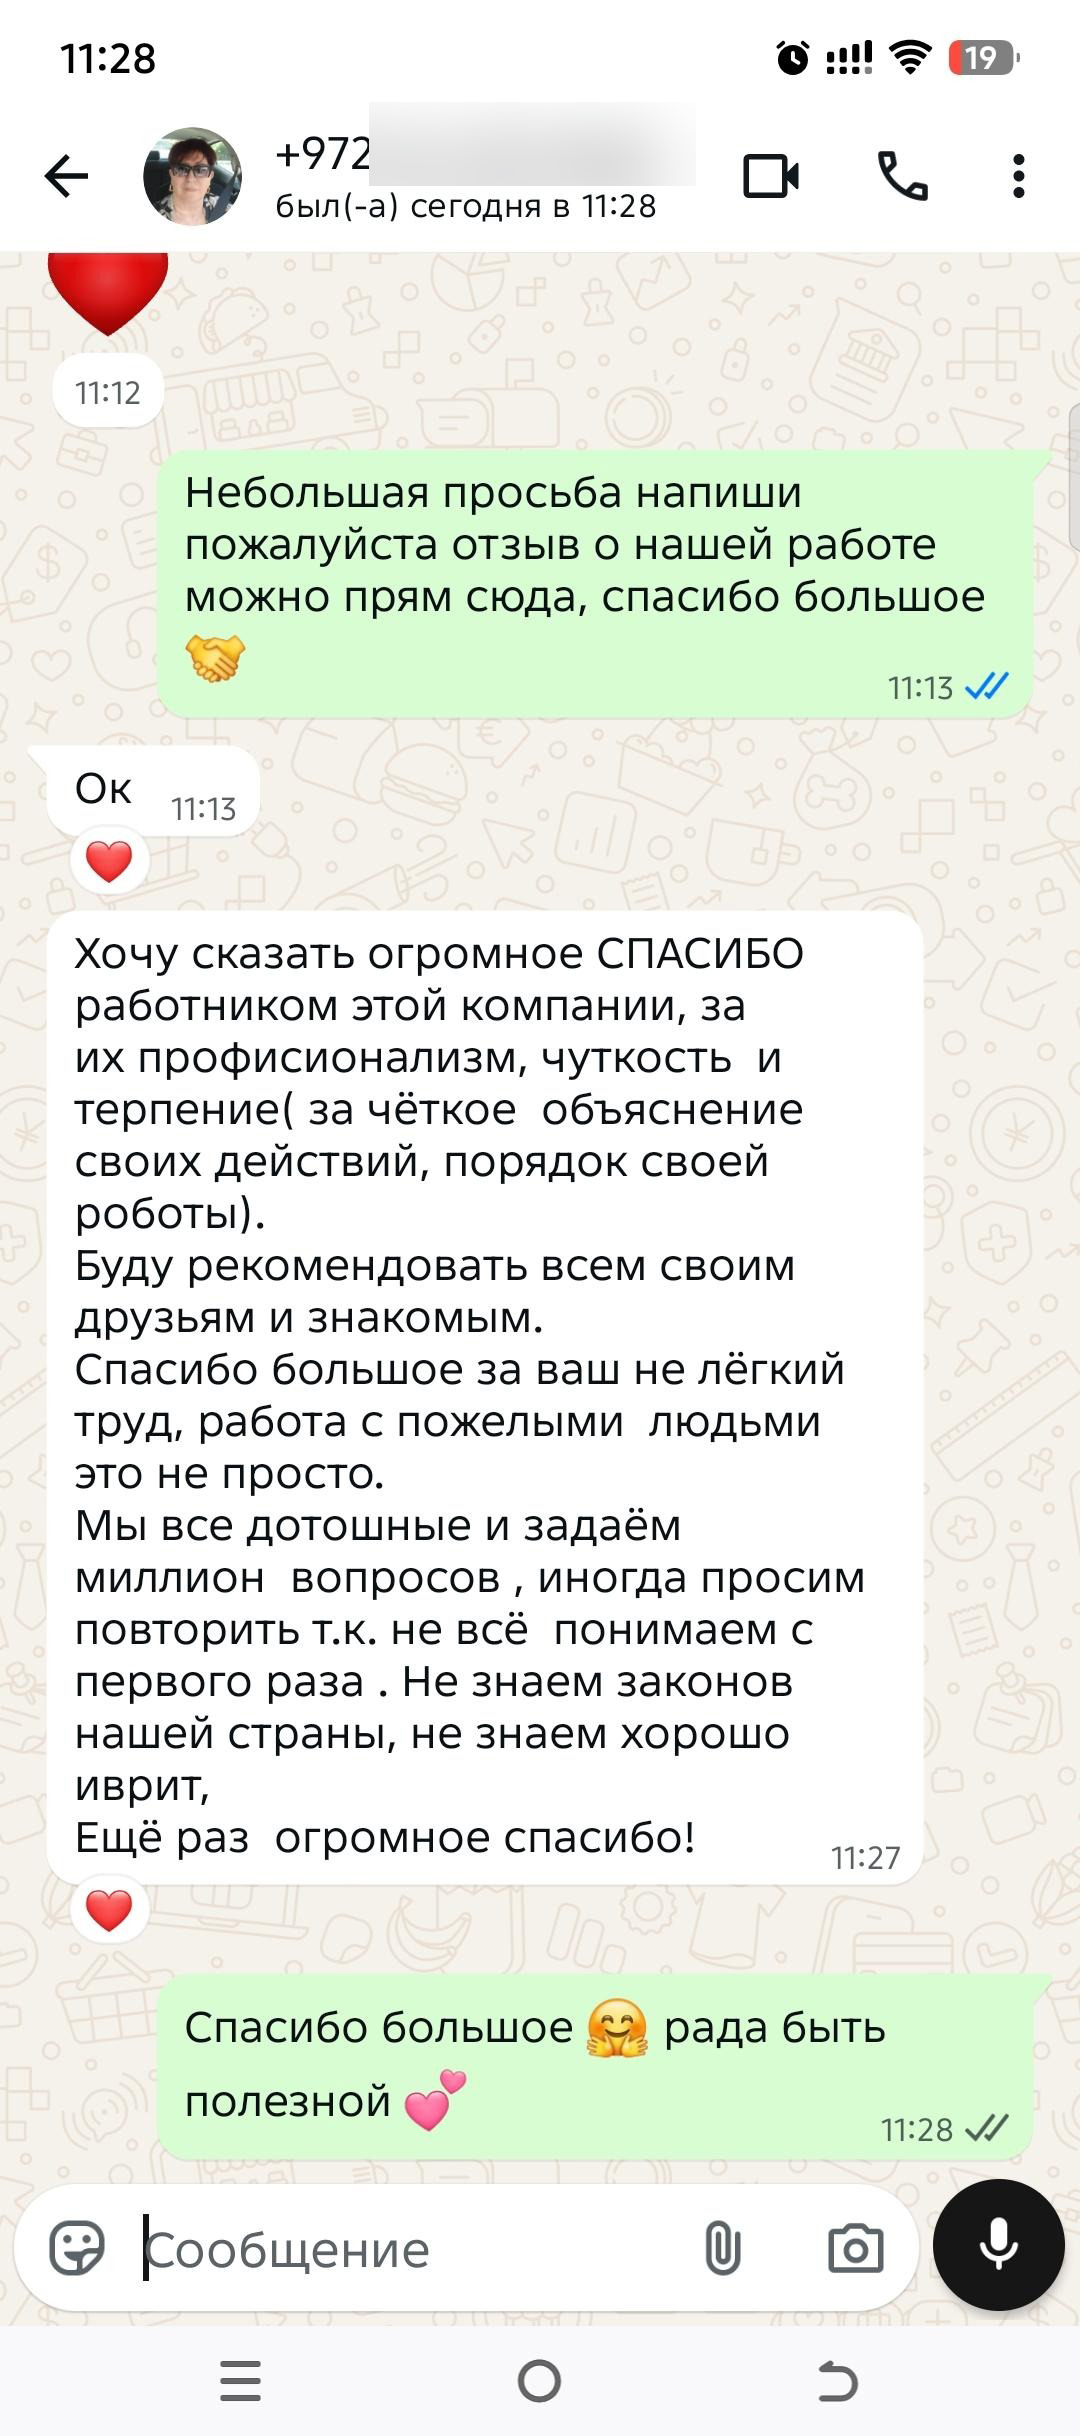
02/09/2026 Мария МироноваХочу сказать огромное СПАСИБО работникам этой компании за их профессионализм, чуткость и терпение (за чёткое объяснение своих действий, порядок своей работы). Буду рекомендовать всем своим друзьям и знакомым. Спасибо большое за ваш нелёгкий труд — работа с пожилыми людьми это непросто. Мы все дотошные и задаём миллион вопросов, иногда просим повторить, т.к. не всё понимаем с первого раза. Не знаем законов нашей страны, не знаем хорошо иврит. Ещё раз огромное спасибо!

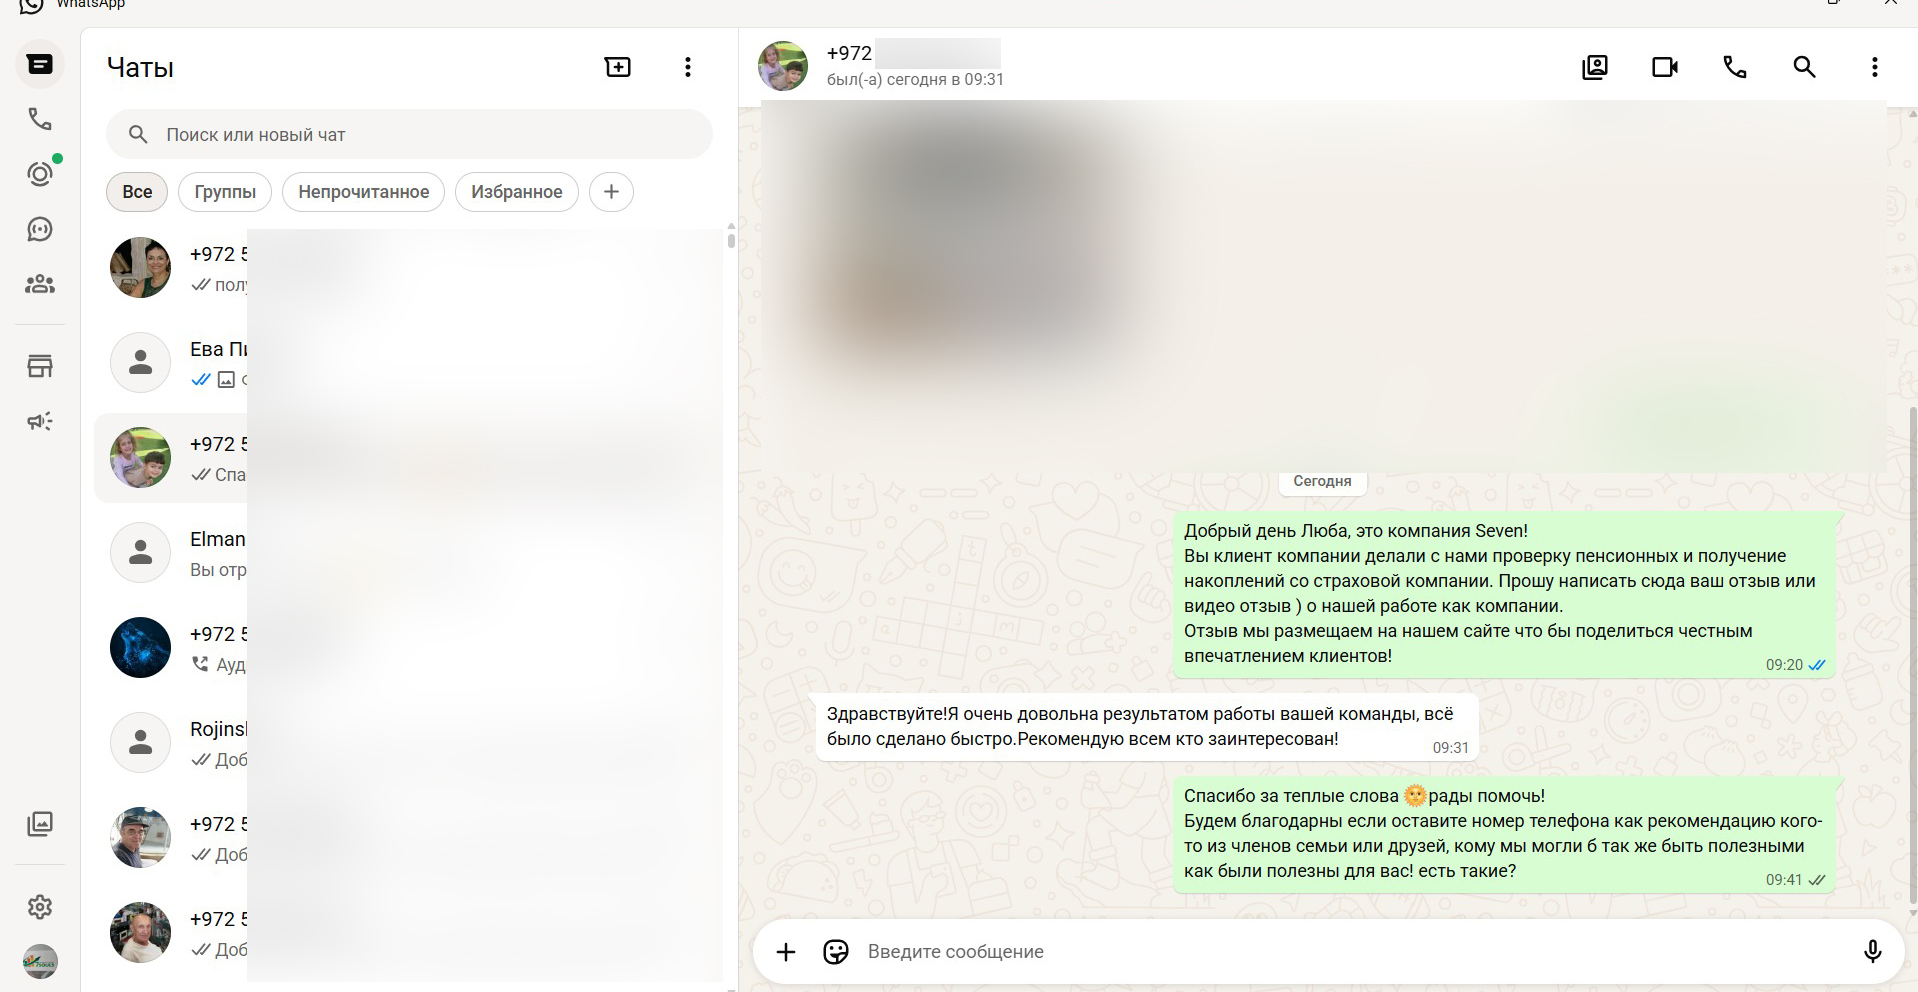
27/08/2026 Таракановская ЛюбаЗдравствуйте! Очень довольна результатом работы вашей команды, всё было сделано быстро. Рекомендую всем кто заинтересован.
24/08/2026 Катаев ГеоргийУважаемая Зоя! Хочу искренне поблагодарить Вас за проделанную работу! Благодаря вашему умению и профессионализму мне удалось наконец решить все мои проблемы! Дай Бог Вам здоровья и процветания Вам и вашему коллективу!

16/08/2026 Гилис МихаилЯ очень доволен помощью компании. Зоя и Эльнара всегда вежливы, профессиональны, на все вопросы я получал понятные ответы. Буду рекомендовать их как своим друзьям и знакомым.

12/08/2026 Хавкин ТатьянаПривет! Компания «7 souls» в лице Инны Великой и её помощниц очень помогла по обналичиванию тахбулима и пицуима из пенсионного фонда!! И это уже повторное обращение — ранее брали пицуим мужа. Спасибо вам всем огромное! Сами бы точно не справились! Процветания фирме. И вам всем здоровья и удачи! Хавкин Татьяна, Хайфа.
09/08/2026 Степанец АлександрВысочайший профессионализм и отличный результат! Рекомендую всем. Хочу выразить огромную благодарность компании за помощь в возврате подоходного налога (мас ахнаса). Самостоятельно разбираться во всех тонкостях израильской налоговой системы, собирать бланки 106 и вести бюрократическую переписку — дело крайне непростое, особенно при плотном рабочем графике. Ребята взяли абсолютно все заботы на себя. Весь процесс прошёл максимально прозрачно, чётко и удалённо — без бесконечных звонков и поездок по инстанциям. Специалисты компании провели детальный аудит, ответили на все вопросы и нашли все возможные налоговые льготы, о которых я даже не подозревал.
06/08/2026 Русиев ЕваИрина, я очень благодарна за помощь вашей компании, за ваше чуткое отношение и главное — терпение с людьми. Это не просто. Очень благодарна. С уважением, Русиева Ева.