Когда речь заходит об ипотеке, большинство людей первым делом идут в банк. Логика понятна: именно там выдают кредиты. Но в этот момент важно понимать, кто именно сидит по другую сторону стола. Сотрудник банка – это штатный специалист, обязанный продвигать продукты своего работодателя. Независимый ипотечный консультант работает в противоположной логике: он не привязан ни к одному банку и ищет условия, выгодные конкретному клиенту – не учреждению. На практике это различие определяет, сколько вы переплатите за следующие 20–25 лет.
Связаться с намиОдин банк против всего рынка: в чем принципиальная разница
Банковский клерк действует строго в рамках продуктовой линейки своего учреждения. Он может варьировать структуру треков, немного сдвинуть процентную ставку – но только внутри того, что предлагает его банк. Показать, что в другом месте условия лучше, он не станет и объективно не может: у него другая задача и другой работодатель.
Независимый консультант проводит тендер: одновременно запрашивает предложения от нескольких ведущих банков Израиля, сравнивает их по реальным параметрам и стремится подобрать вариант с наименьшей ожидаемой переплатой при заданных параметрах клиента. Разница в ставке даже в 0,3–0,5% за 20 лет выливается в десятки тысяч шекелей – сумму, которую несложно посчитать, но легко упустить при самостоятельном оформлении.
| Параметр | Сотрудник банка | Независимый консультант |
| Чьи интересы представляет | Банка | Клиента |
| Охват рынка | Один банк | Все ведущие банки Израиля |
| Тендер между банками | Невозможен | Стандартная практика |
| Расчет штрафов за досрочное погашение | Ограничен | Полный анализ |
| Подбор структуры треков | По шаблону банка | Индивидуально под профиль |
| Объективность рекомендации | Конфликт интересов | Не привязан к конкретному банку |
Что конкретно делает независимый консультант
Работа такого специалиста – это не просто «сравнение цифр из двух распечаток». Это структурированный процесс, который включает несколько этапов, каждый из которых напрямую влияет на итоговую стоимость кредита:
- Анализ финансового профиля клиента: доходы, кредитная история, существующие обязательства
- Подбор структуры машканты – правильное соотношение фиксированных, переменных и индексируемых треков под конкретную ситуацию
- Одновременный запрос официальных предложений от нескольких банков – именно это создает конкуренцию между учреждениями
- Расчет итоговой суммы переплаты с учетом комиссий, страховок и особенностей каждого трека
- Переговоры с банками: зная о конкурирующих предложениях, банк нередко улучшает условия
- Сопровождение сделки вплоть до подписания финального договора
Особенно ощутима эта разница при первичном оформлении ипотеки. Без опыта сложно понять, насколько выгодно предложение банка: без точки сравнения любые цифры кажутся разумными по умолчанию.
FAQ: Ответы на частые вопросы
Это платная услуга?
Основная часть вознаграждения консультанта выплачивается по факту успешного оформления ипотеки. При этом на начальном этапе оплачивается открытие тика – в эту базовую услугу уже входит предварительный анализ вашей ситуации и расчет возможных вариантов. .
Банк не будет против присутствия консультанта в процессе?
Нет. Профессиональные консультанты регулярно взаимодействуют с банками в рабочем режиме. Более того, когда банк видит, что клиент сравнивает предложения, он значительно охотнее идет на улучшение условий.
Имеет ли смысл обращаться, если банк уже одобрил кредит?
Да. Одобрение – это не финальное и не единственное возможное предложение. До момента подписания договора условия можно пересмотреть через переговоры или обратившись в другой банк.
Подходит ли услуга только для крупных ипотек?
Нет. Даже при сумме от 500 000 шекелей разница в ставке на 15–20 лет – это реальные десятки тысяч шекелей, которые многократно перекрывают стоимость сопровождения.
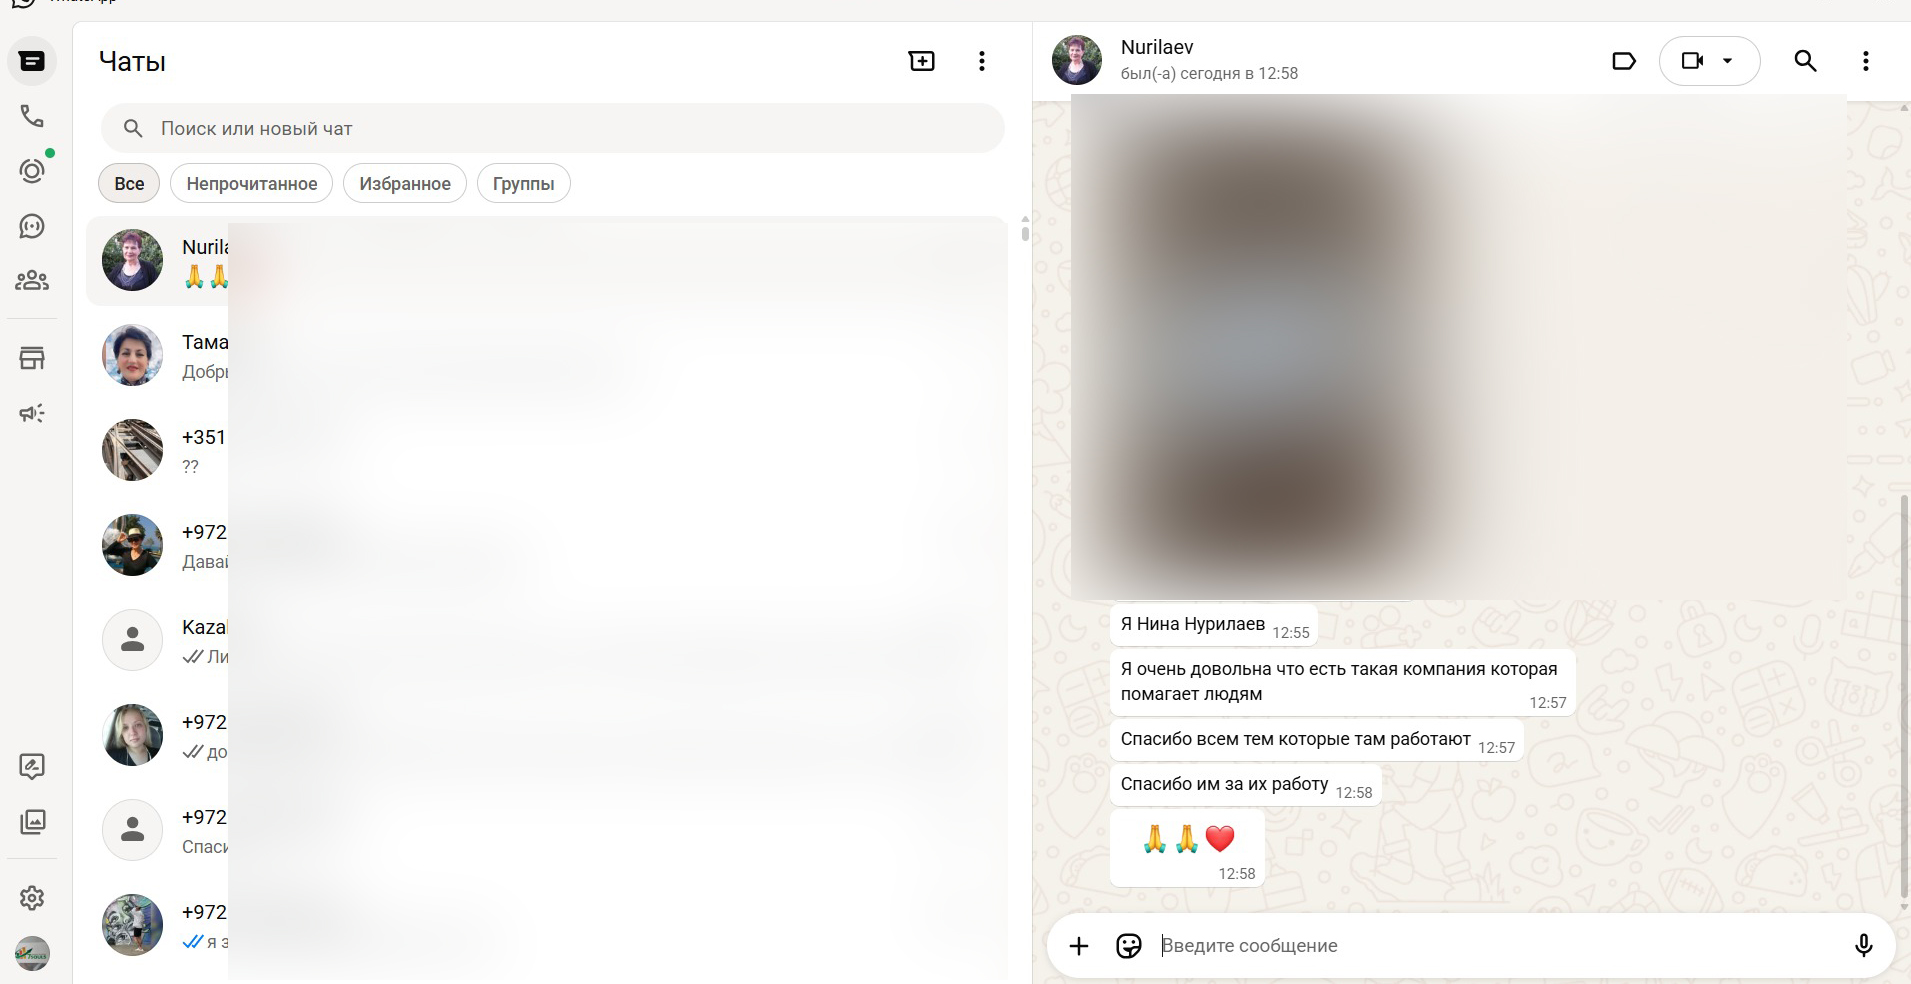
14/09/2026 Нина НурилаевЯ Нина Нурилаев. Я очень довольна, что есть такая компания, которая помогает людям. Спасибо всем тем, которые там работают. Спасибо им за их работу.

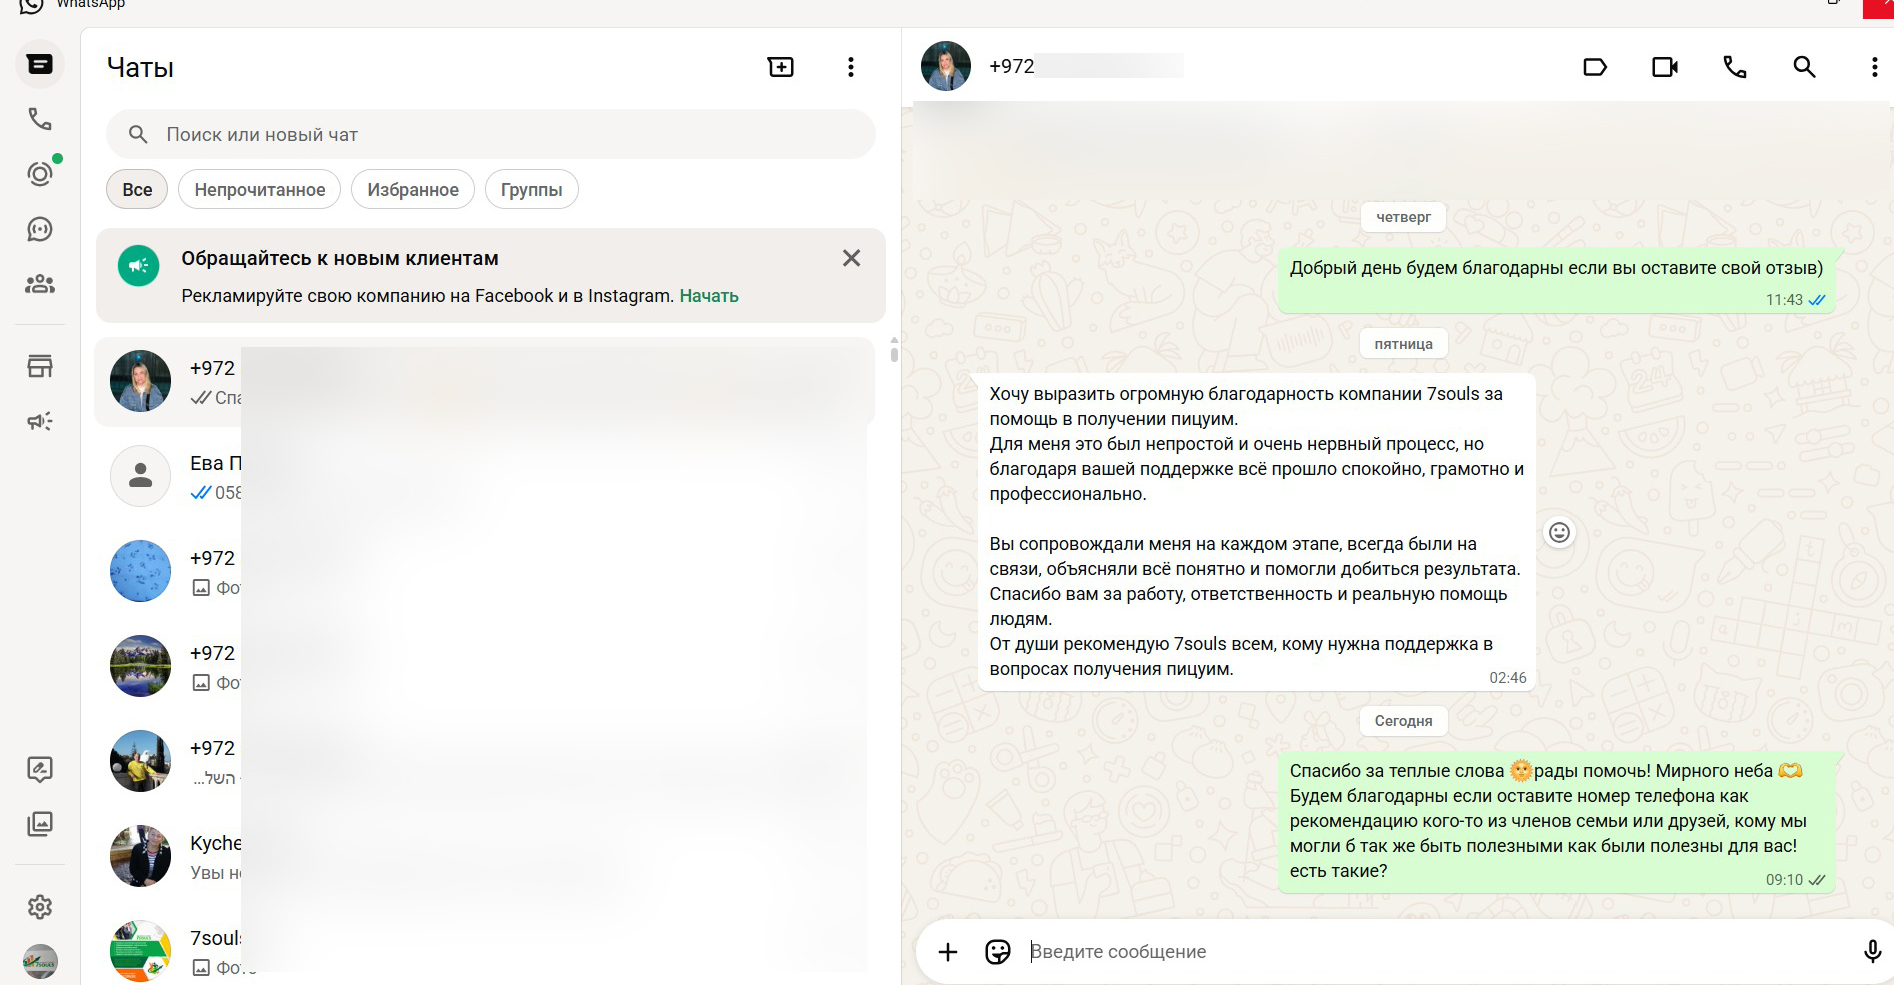
06/09/2026 Юлия МишинХочу выразить огромную благодарность компании 7souls за помощь в получении пицуим. Для меня это был непростой и очень нервный процесс, но благодаря вашей поддержке всё прошло спокойно, грамотно и профессионально. Вы сопровождали меня на каждом этапе, всегда были на связи, объясняли всё понятно и помогли добиться результата. Спасибо вам за работу, ответственность и реальную помощь людям. От души рекомендую 7souls всем, кому нужна поддержка в вопросах получения пицуим.
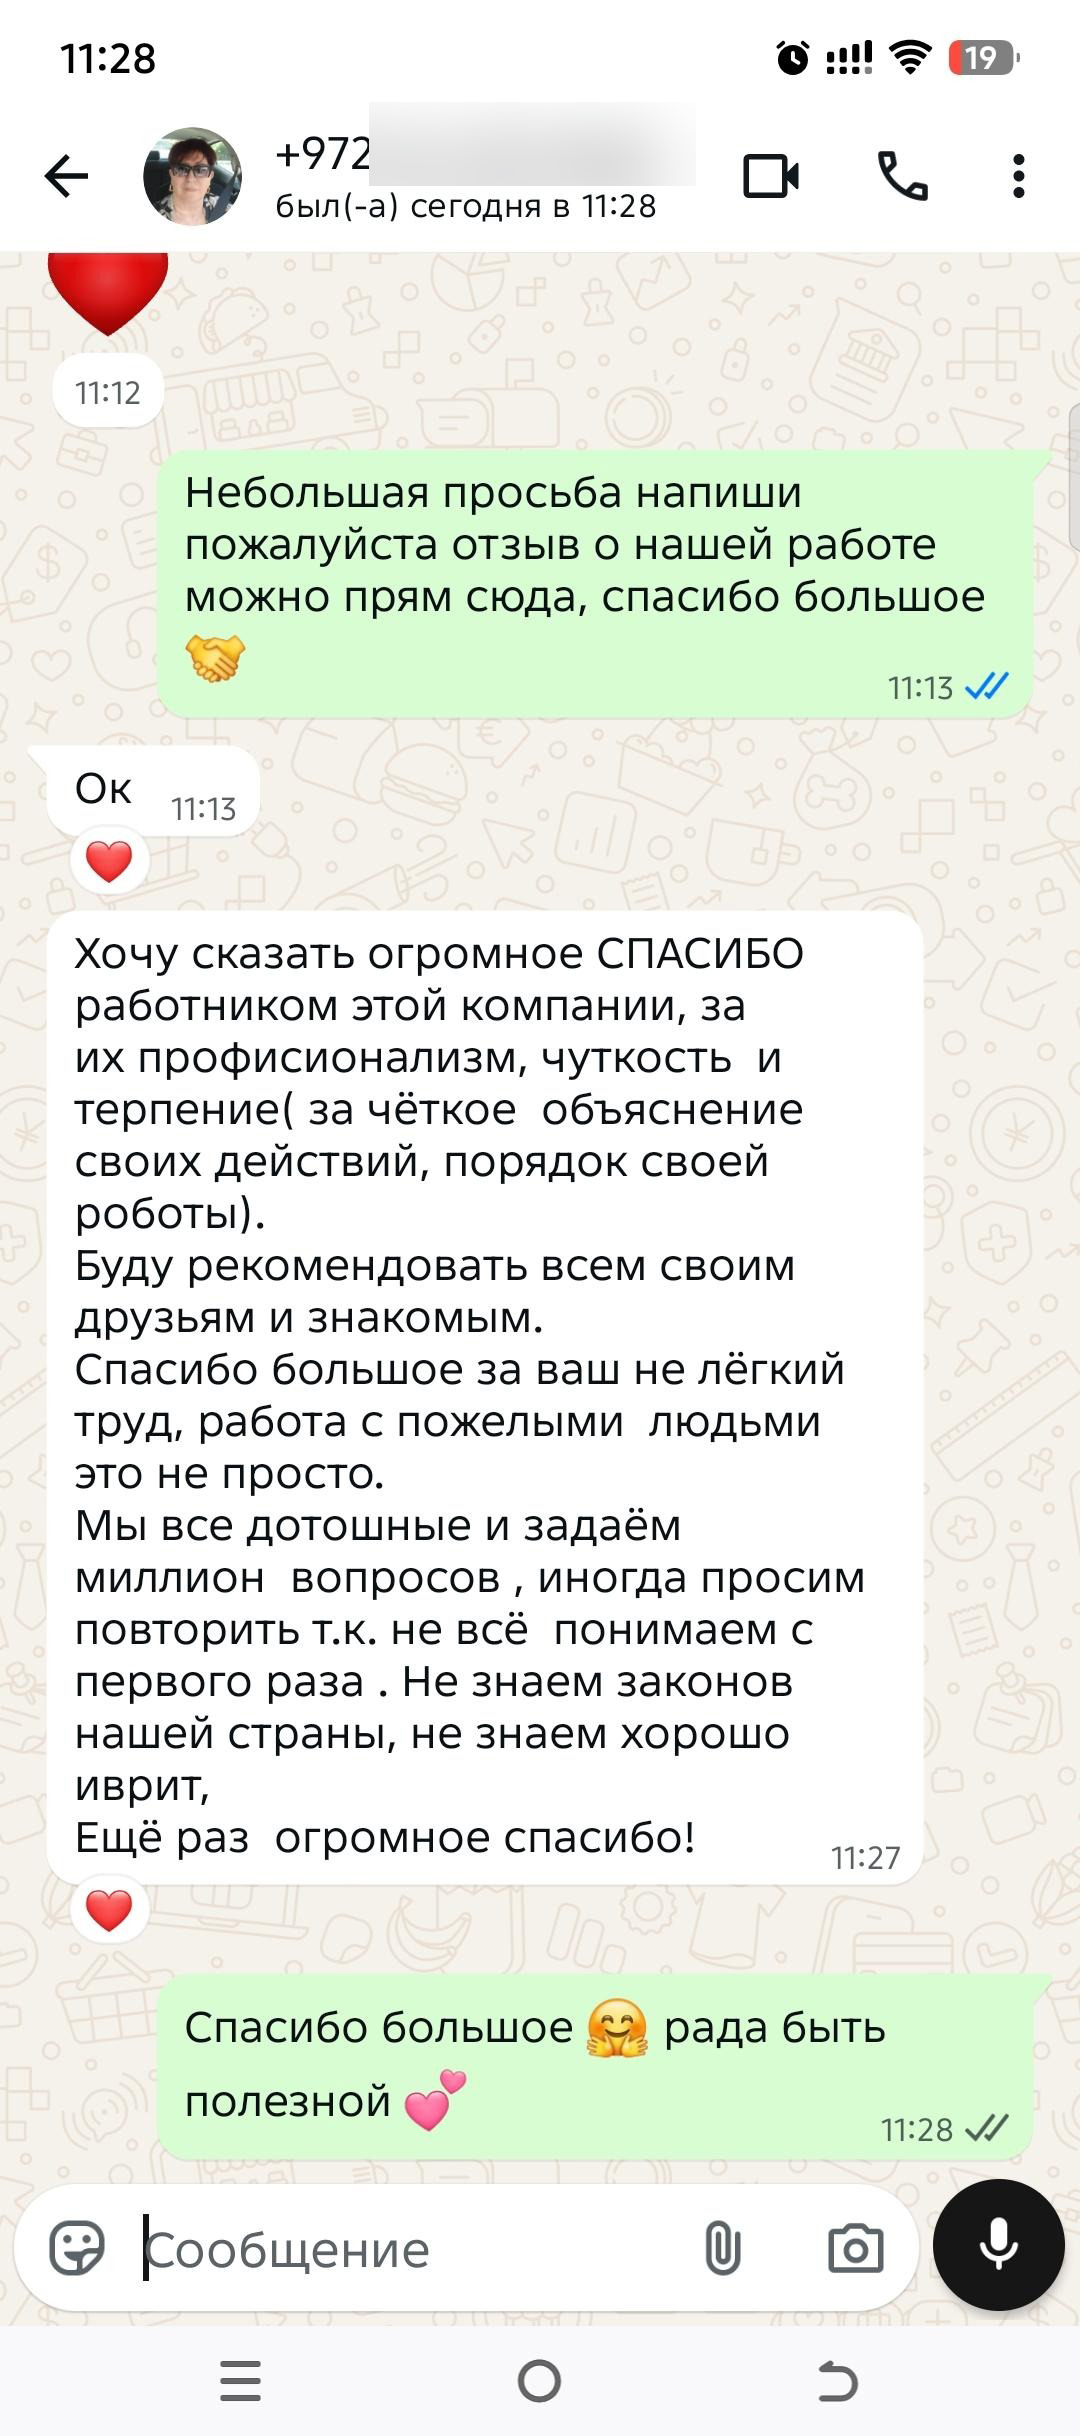
02/09/2026 Мария МироноваХочу сказать огромное СПАСИБО работникам этой компании за их профессионализм, чуткость и терпение (за чёткое объяснение своих действий, порядок своей работы). Буду рекомендовать всем своим друзьям и знакомым. Спасибо большое за ваш нелёгкий труд — работа с пожилыми людьми это непросто. Мы все дотошные и задаём миллион вопросов, иногда просим повторить, т.к. не всё понимаем с первого раза. Не знаем законов нашей страны, не знаем хорошо иврит. Ещё раз огромное спасибо!

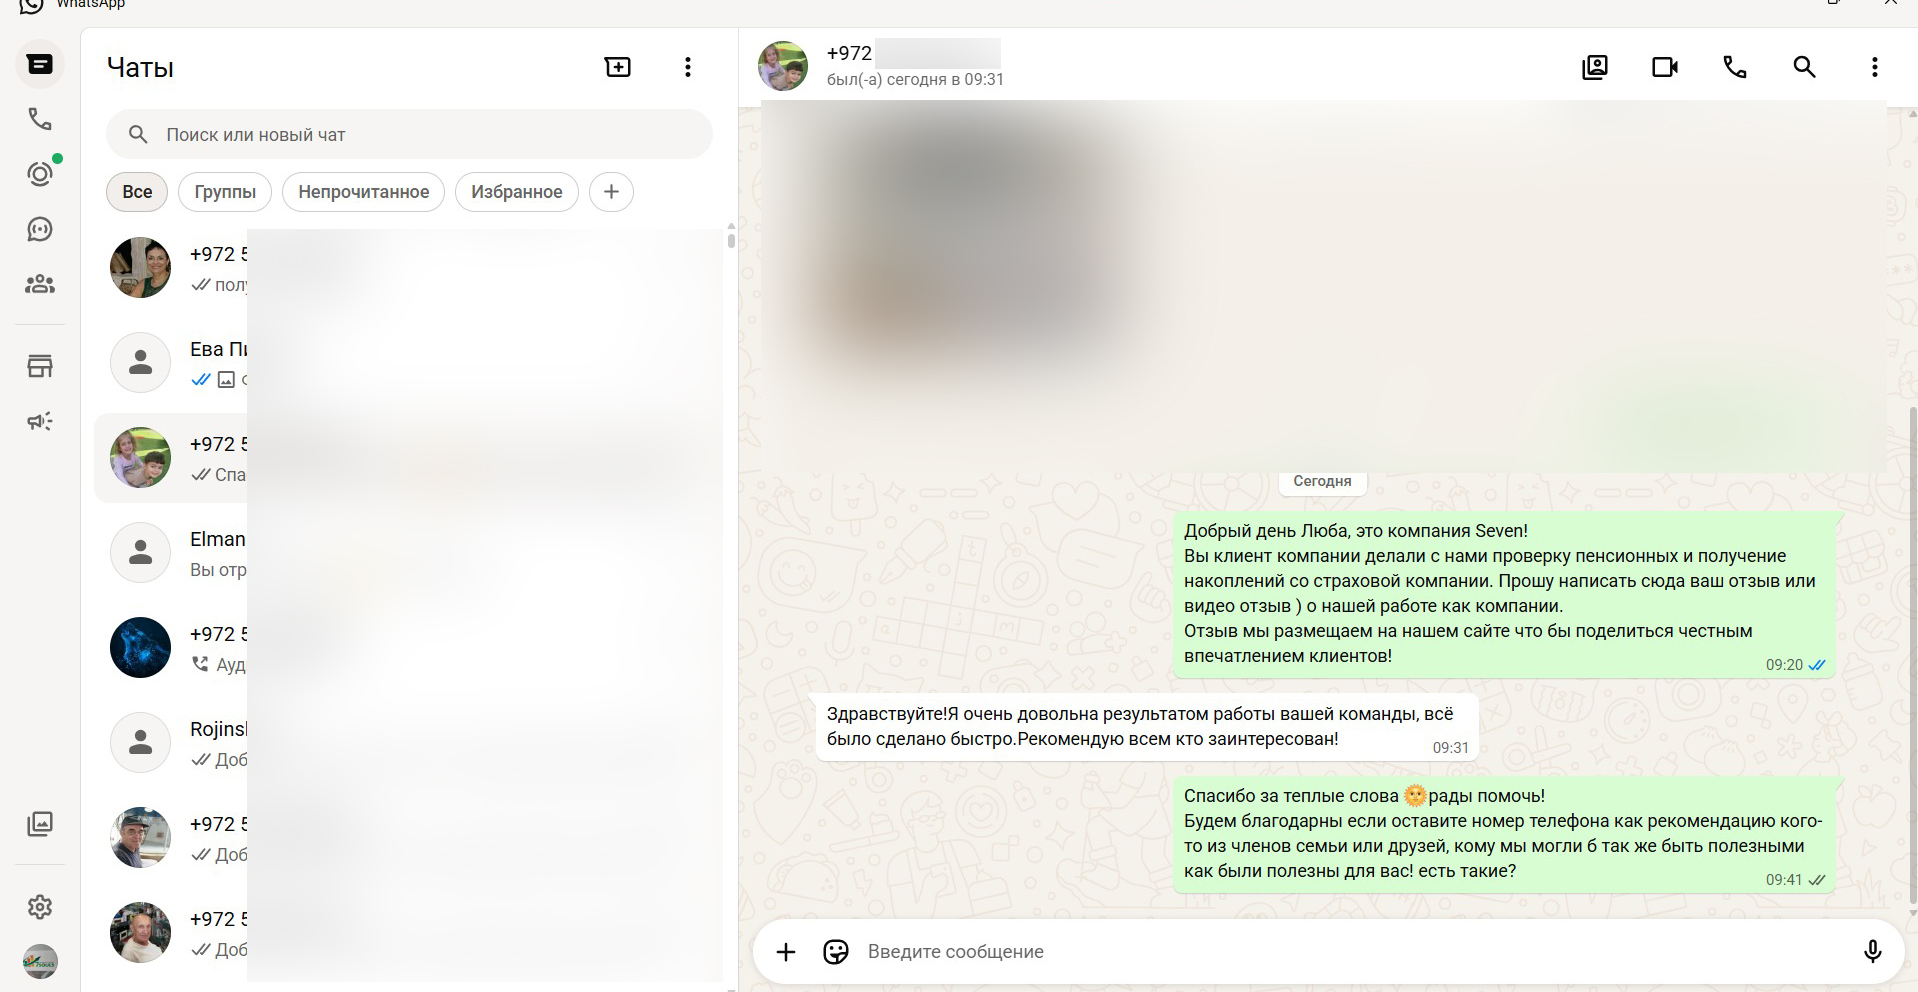
27/08/2026 Таракановская ЛюбаЗдравствуйте! Очень довольна результатом работы вашей команды, всё было сделано быстро. Рекомендую всем кто заинтересован.
24/08/2026 Катаев ГеоргийУважаемая Зоя! Хочу искренне поблагодарить Вас за проделанную работу! Благодаря вашему умению и профессионализму мне удалось наконец решить все мои проблемы! Дай Бог Вам здоровья и процветания Вам и вашему коллективу!

16/08/2026 Гилис МихаилЯ очень доволен помощью компании. Зоя и Эльнара всегда вежливы, профессиональны, на все вопросы я получал понятные ответы. Буду рекомендовать их как своим друзьям и знакомым.

12/08/2026 Хавкин ТатьянаПривет! Компания «7 souls» в лице Инны Великой и её помощниц очень помогла по обналичиванию тахбулима и пицуима из пенсионного фонда!! И это уже повторное обращение — ранее брали пицуим мужа. Спасибо вам всем огромное! Сами бы точно не справились! Процветания фирме. И вам всем здоровья и удачи! Хавкин Татьяна, Хайфа.
09/08/2026 Степанец АлександрВысочайший профессионализм и отличный результат! Рекомендую всем. Хочу выразить огромную благодарность компании за помощь в возврате подоходного налога (мас ахнаса). Самостоятельно разбираться во всех тонкостях израильской налоговой системы, собирать бланки 106 и вести бюрократическую переписку — дело крайне непростое, особенно при плотном рабочем графике. Ребята взяли абсолютно все заботы на себя. Весь процесс прошёл максимально прозрачно, чётко и удалённо — без бесконечных звонков и поездок по инстанциям. Специалисты компании провели детальный аудит, ответили на все вопросы и нашли все возможные налоговые льготы, о которых я даже не подозревал.
06/08/2026 Русиев ЕваИрина, я очень благодарна за помощь вашей компании, за ваше чуткое отношение и главное — терпение с людьми. Это не просто. Очень благодарна. С уважением, Русиева Ева.